Euroopan keskuspankki on nostanut ohjauskorkoa, Yhdysvallat ja Japani seuraavat perässä, ja pidempien lainojen korot ovat kivunneet tasoille, joita ei ole nähty vuosikausiin. Mitä nousu tarkoittaa sijoittajalle, ja onko korkosijoituksiin vihdoin syytä tarttua?
Mikä korkotasoa nostattaa?
Korkojen nousu on ollut rivakkaa etenkin parin viime kuukauden aikana ja korkotaso saavuttanut lukemia, joita ei ole nähty pitkään aikaan etenkään pidempien korkojen osalta.
Merkittävimmän lähtölaukauksen nousulle antoi Iranin kriisi, jonka seurauksena öljyn ja laajemmin energian hinta on noussut jyrkästi. Energian hinnan vaikutus hintakehitykseen, eli inflaatioon, on suuri. Hinnan nousun pelätäänkin johtavan nykyistä suurempiin inflaatiopaineisiin, joihin keskuspankit kokisivat olevansa pakotettuja reagoimaan ohjauskorkojen nostoilla.
Pidempien korkojen nousun taustalla on kuitenkin muita jo aiemmin ilmenneitä syitä. Yhdysvaltojen valtiontalouden vaje on paisunut yli äyräittensä, eikä käännettä ole näkyvissä. Tämä merkitsee kasvaneita ja jatkossakin kasvavia valtion rahoitustarpeita joukkolainamarkkinan kautta. Valtio siis laskee liikkeelle suuria määriä lainoja, jotka sijoittajien tulisi kyetä ja myös haluta ostaa. Kuten aina, runsas tarjonta tuppaa laskemaan minkä hyvänsä tuotteen hintaa ja joukkolainojen tapauksessa hinnan lasku merkitsee korkeampaa valtion maksamaa korkoa lainastaan. Korkomenojen osuus valtion tuloista on noussut vajeen kasvun ja korkojen nousun myötä suureksi.
Keskuspankit ahmivat finanssikriisin jälkeen valtavia määriä valtion- ja muitakin lainoja taseisiinsa ajatellen tukevansa tällä taloutta. Sittemmin talouksien elvyttyä ne siirtyivät pienentämään ostettujen lainojen määriä taseissaan, mikä on lisännyt entuudestaan joukkolainojen tarjontaa markkinoille.
Tekoälyinvestointien pääomatarpeet ovat tällä hetkellä ja todennäköisesti vielä jonkin aikaa erittäin suuria, ja siten ne kilpailevat korkosijoittajien suosiosta. Nämä massiiviset investoinnit tukevat myös talouskasvua.
Geopolitiikalla on myös oma roolinsa. Kiina on suuri Yhdysvaltain valtionlainojen omistaja, mutta Yhdysvaltojen nykyisen hallinnon arvaamattomuus on johtanut haluttomuuteen rahoittaa yhtä avokätisesti Yhdysvaltojen valtiontaloutta. Tämän vuoksi Kiinan omistamien Yhdysvaltain valtionlainojen määrä on laskenut reippaasti viime vuosien aikana, ja Kiinan vähentynyt kysyntä lainoille on täytynyt paikata muilla ostajilla.
Miksi korkosijoituksia salkkuun?
Pitkäaikaisessa sijoitustoiminnassa osakemarkkinasijoitukset ovat välttämätön osa salkkua jo yksinkertaisesti siksi, että niillä on korkomarkkinoita parempi pitkän ajan tuotto-odotus. Tämä pitkä aika kuitenkin vaihtelee.
Esimerkiksi vuosituhannen vaihteessa tehty sijoitus maailman osakeindeksiin euroissa ohitti tuotollaan vastaavan eurooppalaisiin yrityslainoihin tehdyn sijoituksen tuoton vasta vuonna 2021 – eli yli kaksikymmentä vuotta myöhemmin.
Kuluneiden kymmenen vuoden aikana poikkeuksellisen voimakkaasti nousseet osakesijoitukset ovat lyöneet korkosijoitukset mennen tullen. Riski ja tuotto – kuten tiedetään – kulkevat käsi kädessä ja korkeamman tuotto-odotuksen omaavan sijoituksen täytyy siten omata enemmän riskiä ainakin lyhyemmällä aikavälillä. Tämä tarkoittaa osakesijoitusten osalta korkosijoituksia voimakkaampaa arvon heilahtelua.
Esimerkiksi laajaa Euroopan osakemarkkinaa kuvaava Stoxx600- indeksi on laskenut tällä vuosituhannella aiemmista huipuistaan kaksi kertaa yli 50 % ja kuusi kertaa 15–35 %. Korkosijoitusten arvon heilunta on huomattavan paljon vähäisempää.
Tämän vuoksi hajautettu salkku, jossa on sekä osake- että korkosijoituksia, takaa sijoittajalle paremmat yöunet.
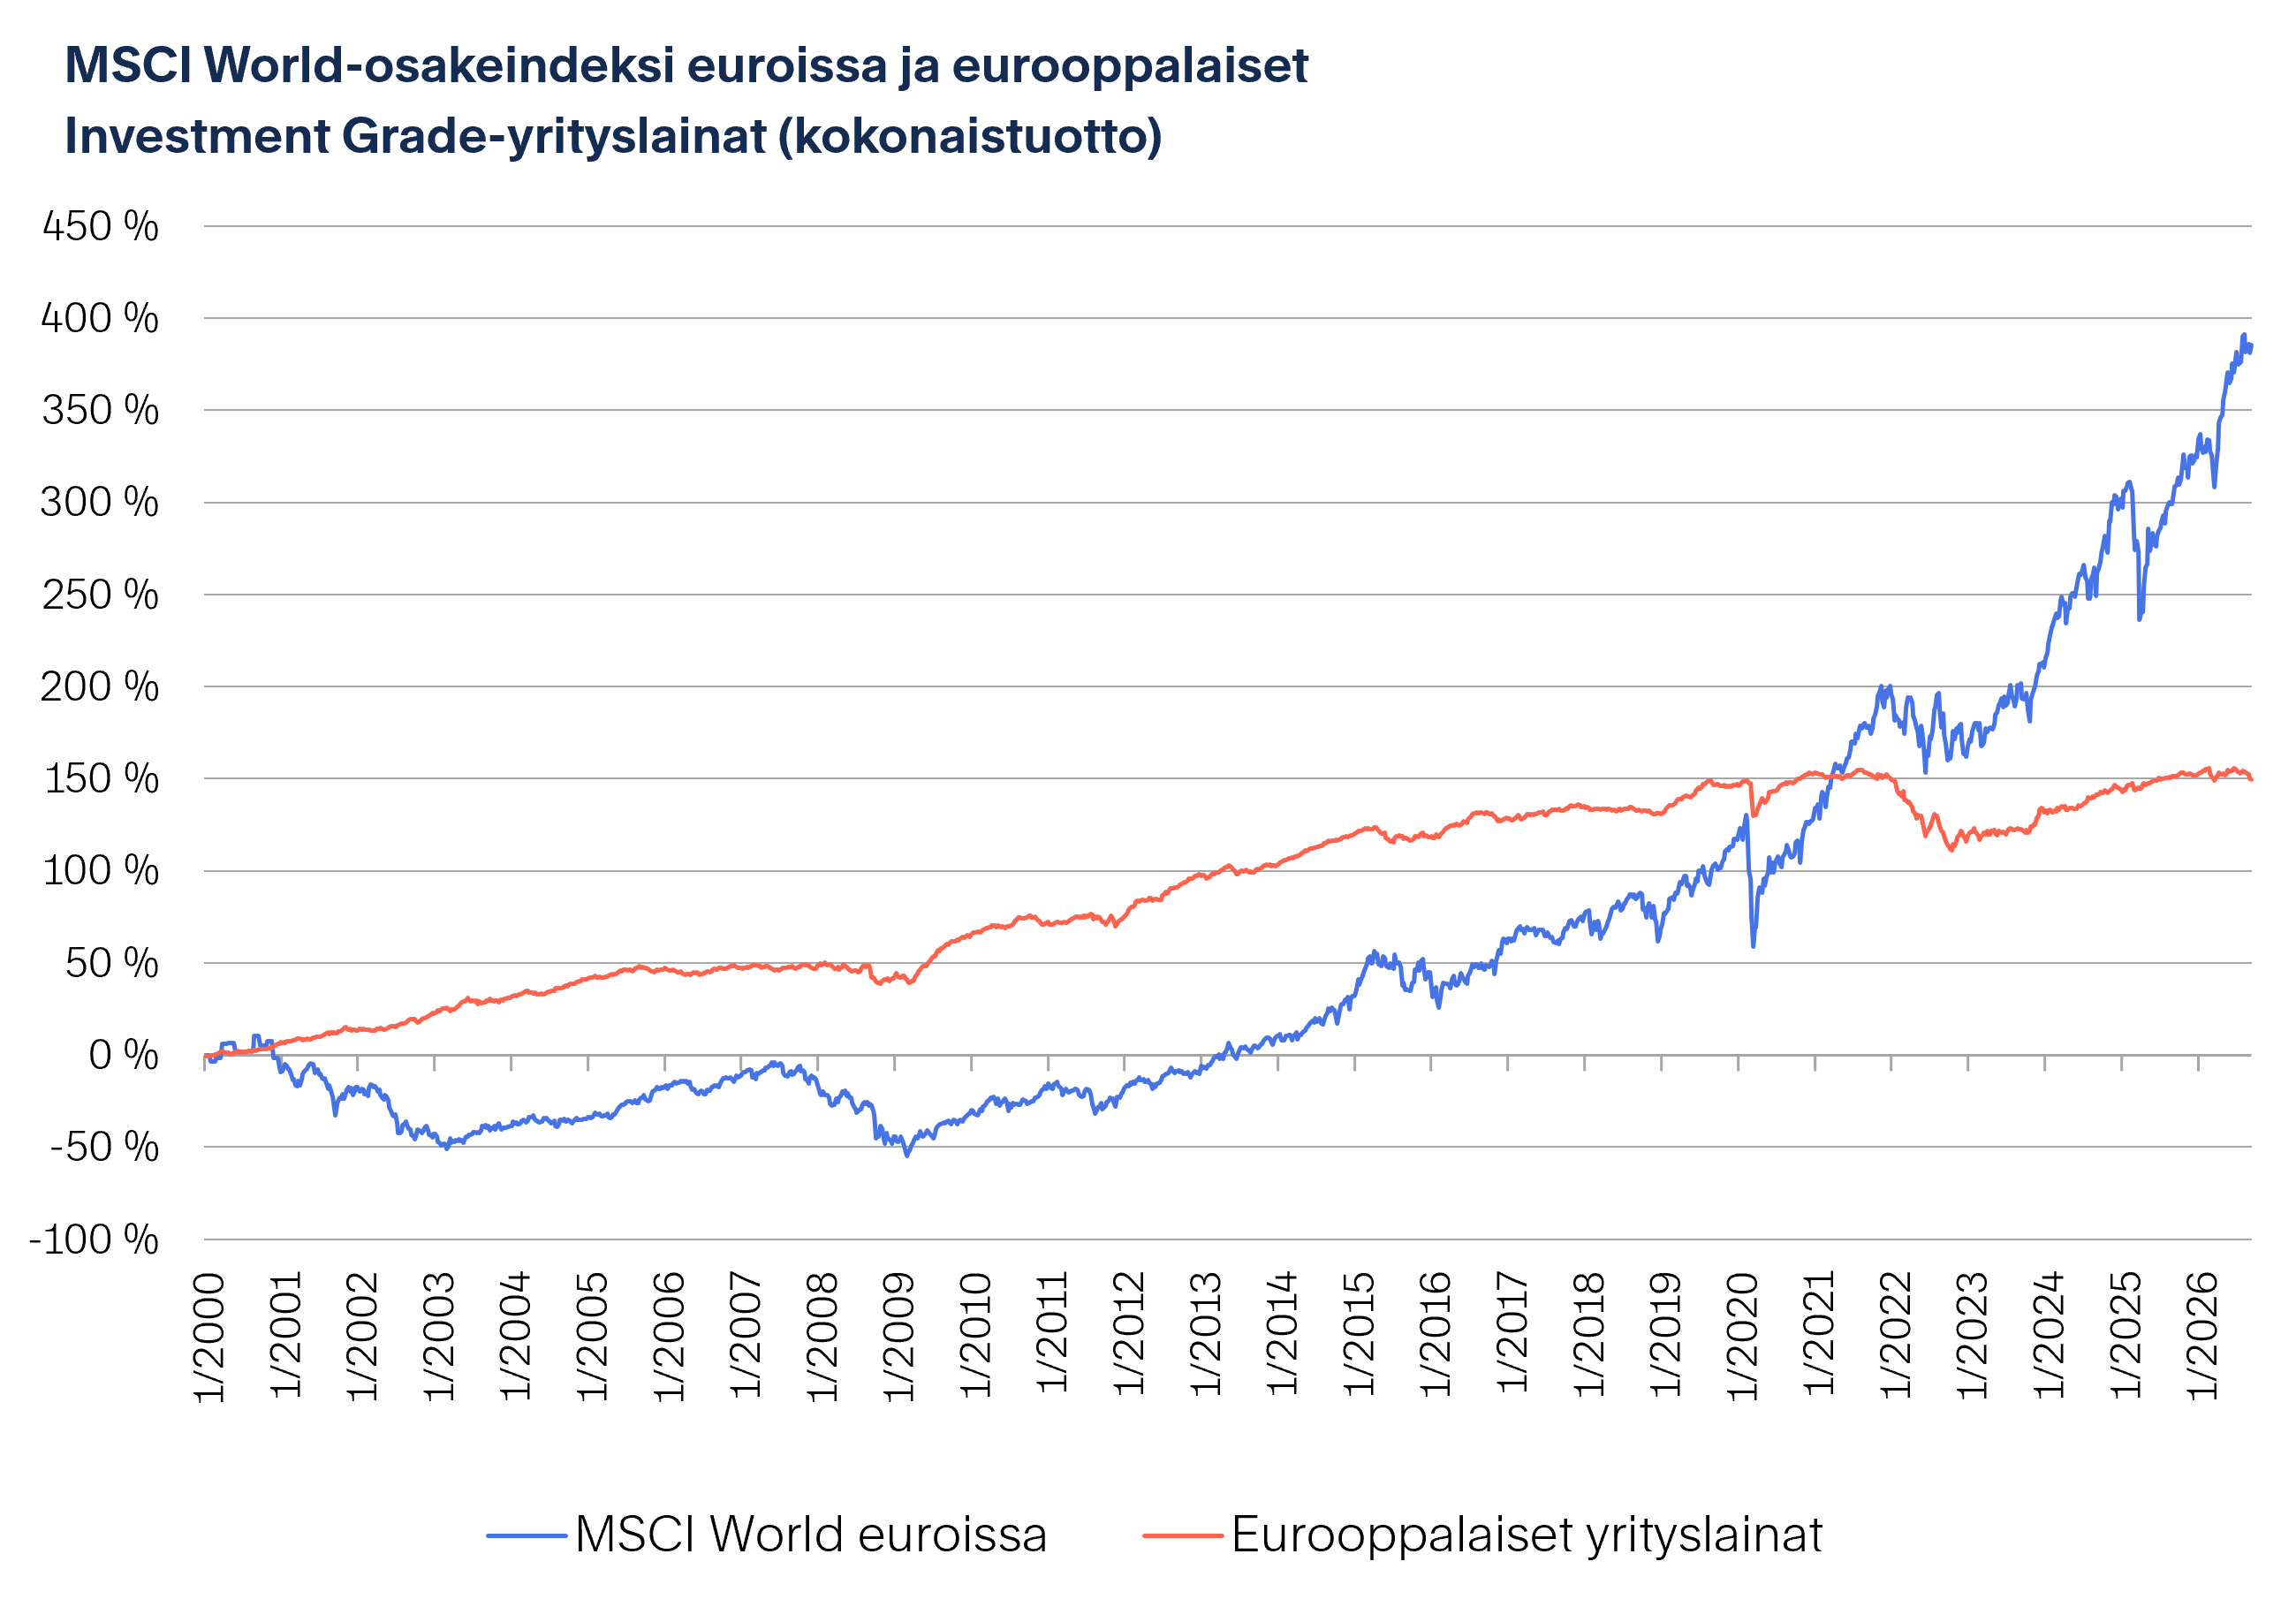
Osakemarkkinoiden menestys on ollut vahvaa erityisesti teknologiasektorin ansiosta. Nousuperiodi on ollut pitkä ja uudemmat sijoittajat eivät ole joutuneet kokemaan alamäkiä muutoin kuin varsin lyhyen hetken. Poikkeuksellista ei ole ollut vain markkinoiden nousun voimakkuus, vaan myös globaalin osakemarkkinan keskittyneisyys Yhdysvaltoihin, teknologiaan sekä kouralliseen yrityksiä. Sokerina pohjalla on euroja sijoittavan osakeindeksisijoittajan kantama muhkea valuuttakurssiriski euron ja dollarin välillä.
Eri omaisuusluokkien välillä hajautetun salkun puolesta puhuu sekin, että on varmasti miellyttävää, kun salkusta löytyy sijoituksia, joiden arvo ei ole osakemarkkinan ajoittain tapahtuvissa suurissa korjausliikkeissä laskenut – tai mikä parempaa – on peräti noussut. Tämä mahdollistaa halventuneiden osakkeiden lisäämisen salkkuun pitkän ajan tuotto-odotuksen nostamiseksi. Tätä kutsutaan salkun uudelleen tasapainottamiseksi, eli rebalansoinniksi.
Korkomarkkinoiden nykytilanne
Korkosijoituksen kokonaistuottoon vaikuttavat sijoituksen juokseva korko, eli korkotaso, sekä korkotason muutokset. Korkotason laskiessa korkosijoituksen arvo kasvaa, ja korkotason noustessa arvo vastaavasti laskee. Lainan odotettu tuotto korkotason pysyessä muuttumattomana on suunnilleen sen juoksevan koron lähtötaso – esimerkiksi paremman luottokelpoisuuden eurooppalaisten yrityslainojen vuotuinen tuotto 4,2 %.
Esimerkiksi keskimääräiseltä pituudeltaan eli duraatioltaan 4,5 vuoden mittaisen joukkolainan arvonmuutoksen voi odottaa olevan noin +4,5 %, mikäli korkotaso laskee yhden prosenttiyksikön. Tämän lisäksi kokonaistuottoon lisätään juosseen koron määrä sijoituksen pitoajalta.
Tällä hetkellä myös euroalueella valtioiden vajeet ovat kasvaneet, vaikkei tilanne olekaan yhtä räikeä kuin Yhdysvalloissa.
Menojen kattaminen alati lisääntyvällä lainanotolla on usein reitti, jossa aita on matalin, eikä näytä todennäköiselle, että vajeita saataisiin alennettua merkittävästi aikoihin.
Joukkolainamarkkinat ovat globaalit ja Yhdysvaltojen markkinan ollessa suunnannäyttäjä, ovat korot myös esimerkiksi Saksan valtion lainoissa nousseet huomattavasti. Saksan valtion viiden vuoden lainan korkotaso tätä kirjoitettaessa on 3,33 %, ja niin korkealla se on ollut viimeksi vuonna 2008. Saksan valtion maksukyvyttömyyttä tuskin tarvitsee pelätä seuraavan viiden vuoden aikana, joten korkoa ovat nostaneet muut seikat.
Euroopan keskuspankki kertoo mandaattinsa olevan hintavakauden ylläpito, ja inflaation noustua se onkin nostanut ohjauskorkoa kaksi kertaa 2,50 %:n tasolle. Pandemian jälkeisen inflaatiopyrähdyksen yhteydessä ohjauskorko nostettiin peräti 4,50 %:n tasolle vuosi-inflaation piipahdettua +10 %:n tasolla. Nykyinen vuosi-inflaatio on 3 %:n luokkaa, mikä on toki EKP:n 2 %:n tavoitetta korkeampi, mutta ei lähelläkään vuoden 2022 huippuja.
Inflaation nousu euroalueella perustuu suurelta osin energian hinnan nousuun, eikä esimerkiksi talouden ylikuumenemisen aiheuttamaan kysyntäpiikkiin. Markkinahinnoittelu ilmentää ohjauskoron päätymistä noin 3,25 %:n tasolle, eli selvästi alemmas kuin pandemian jälkeisessä syklissä.
Onko nyt hyvä hetki sijoittaa korkomarkkinoille?
Korot juoksevat joka päivä, ja siten nostavat korkosijoituksen arvoa. Nousseet korot kiihdyttävät kertyvää korkoa aiempaa korkeamman korkotason muodossa.
Yksinkertaistaen: korkosijoitusten houkuttelevuus on parempi kuin se on ollut varsin pitkään aikaan, sillä vihdoin korkosijoituksista saa asiallista korkoa.
Korkosijoituksissakaan ei ole syytä tavoitella pikavoittoja, vaan kannattaa olla kärsivällinen. Nykyinen 4,2 %:n korkotaso, esimerkiksi eurooppalaisissa paremman luottokelpoisuuden yrityslainoissa, kompensoi vain vuodenkin omistusajalla reipasta korkojen lisänousua ennen sijoituksen tuoton painumista negatiiviseksi. Juoksevan koron voikin sanoa olevan eräänlainen tyyny, joka pienentää korkojen noususta mahdollisesti aiheutuvia iskuja. On myös hyvä muistaa, että korot voivat laskea ja tulevat varmastikin olemaan nykytasoja alempana jossain vaiheessa, minkä seurauksena syntyy pääomavoittoja korkosijoituksiin kertyneen koron lisäksi.
Korkomarkkinat Euroopassa ovat tällä hetkellä ylenpalttisen negatiiviset etenkin korkokäyrien lyhyemmässä päässä. Euroopan keskuspankilta hinnoitellaan yhä kahden nostonsa jälkeenkin kolmea uutta koronnostoa tässä syklissä, mikä on toki mahdollista, mutta pidän todennäköisempänä, että näitä nostoja ei kokonaisuudessaan tulla näkemään, kenties yhtäkään.
Korkosijoitusten tarjoama korkotaso on nykytasoillaan vaikkapa edellä mainituissa paremman luottokelpoisuuden yrityslainoissa mainio, kuten myös korkealuokkaisimmissa lyhyemmän juoksuajan omaavissa valtiolainoissa. Sijoittajalle korkomarkkina tarjoaa siten selvästi aiempaa paremman vaihtoehdon osakkeille tai tilivaroille.
Tämä kirjoitus ei ole eikä sitä ei pidä käsittää sijoitussuositukseksi tai -neuvoksi, eikä kehotukseksi merkitä, ostaa tai myydä arvopapereita. Sijoitustoimintaan liittyy aina taloudellinen riski. Sijoittaja vastaa aina itse omien sijoituspäätöstensä taloudellisesta tuloksesta ja näiden vaikutuksesta verotukseen. Ennen sijoituspäätöksen tekemistä sijoittajan tulee tästä syystä huolellisesti perehtyä kaikkiin tuotekohtaisiin materiaaleihin sekä tarvittaessa hankkia kulloiseenkin tilanteeseen soveltuvia asiantuntijaneuvoja. On tärkeää muistaa, että rahoitusvälineiden tuottojen historiallinen kehitys ei ole tae tulevista tuotoista.