Epävarmuuden kasvusta huolimatta osakemarkkinat pitäneet pintansa verrattain hyvin
Sijoitusmarkkinoiden näkymiä määrittävät tällä hetkellä inflaation ja korkotason kehitys, suurvaltojen kauppa- ja turvallisuuspolitiikka sekä Yhdysvaltojen sisäpoliittinen tilanne marraskuun alun välivaalien kynnyksellä. Sijoittajan kannalta olennaista ei ole ainoastaan talouden ja yritysten tuloskasvun suunta, vaan myös se, miten politiikka, energian hinta ja korko-odotukset vaikuttavat yritysten tuloksiin ja sijoitusten arvostustasoihin.
Yhdysvallat on edelleen maailman osakemarkkinoiden keskeinen ajuri. Yritysten tuloskasvu on tällä hetkellä vahvaa niin Yhdysvalloissa kuin euroalueellakin tukien osakemarkkinoita. Samalla kauppa- ja geopoliittinen epävarmuus, tekoälyinvestointien kestävyys ja korkeat julkisen talouden alijäämät ja velka lisäävät markkinoiden herkkyyttä korjausliikkeille alaspäin. Euroopassa talouskasvu on Yhdysvaltoja heikompaa, mutta osakemarkkinoiden maltillisemmat arvostustasot ja pitkään kestäneen yritysten tulostaantuman jääminen historiaan tekevät markkinasta sijoittajalle kiinnostavan.
Ratkaisevaa osakemarkkinoiden menestyksen kannalta on yritysten tuloskasvun jatkuminen vahvana
Geopoliittiset riskit, erityisesti Lähi-idän tilanne ja Venäjän hyökkäyssota Ukrainassa, vaikuttavat markkinoihin energian hintojen, inflaatio-odotusten ja sijoittajien riskinottohalukkuuden kautta. Sijoittajan näkökulmasta hajautus, kohtuullinen riskitaso ja laadukkaiden yhtiöiden suosiminen korostuvat ympäristössä, jossa kasvaneet epävarmuustekijät voivat muuttaa markkinoiden suuntaa nopeasti. Osakemarkkinoiden kehitys riippuu yhä enemmän siitä, jatkuuko yritysten tuloskasvu suotuisana ja pystyykö tuloskehitys perustelemaan nykyiset arvostustasot.
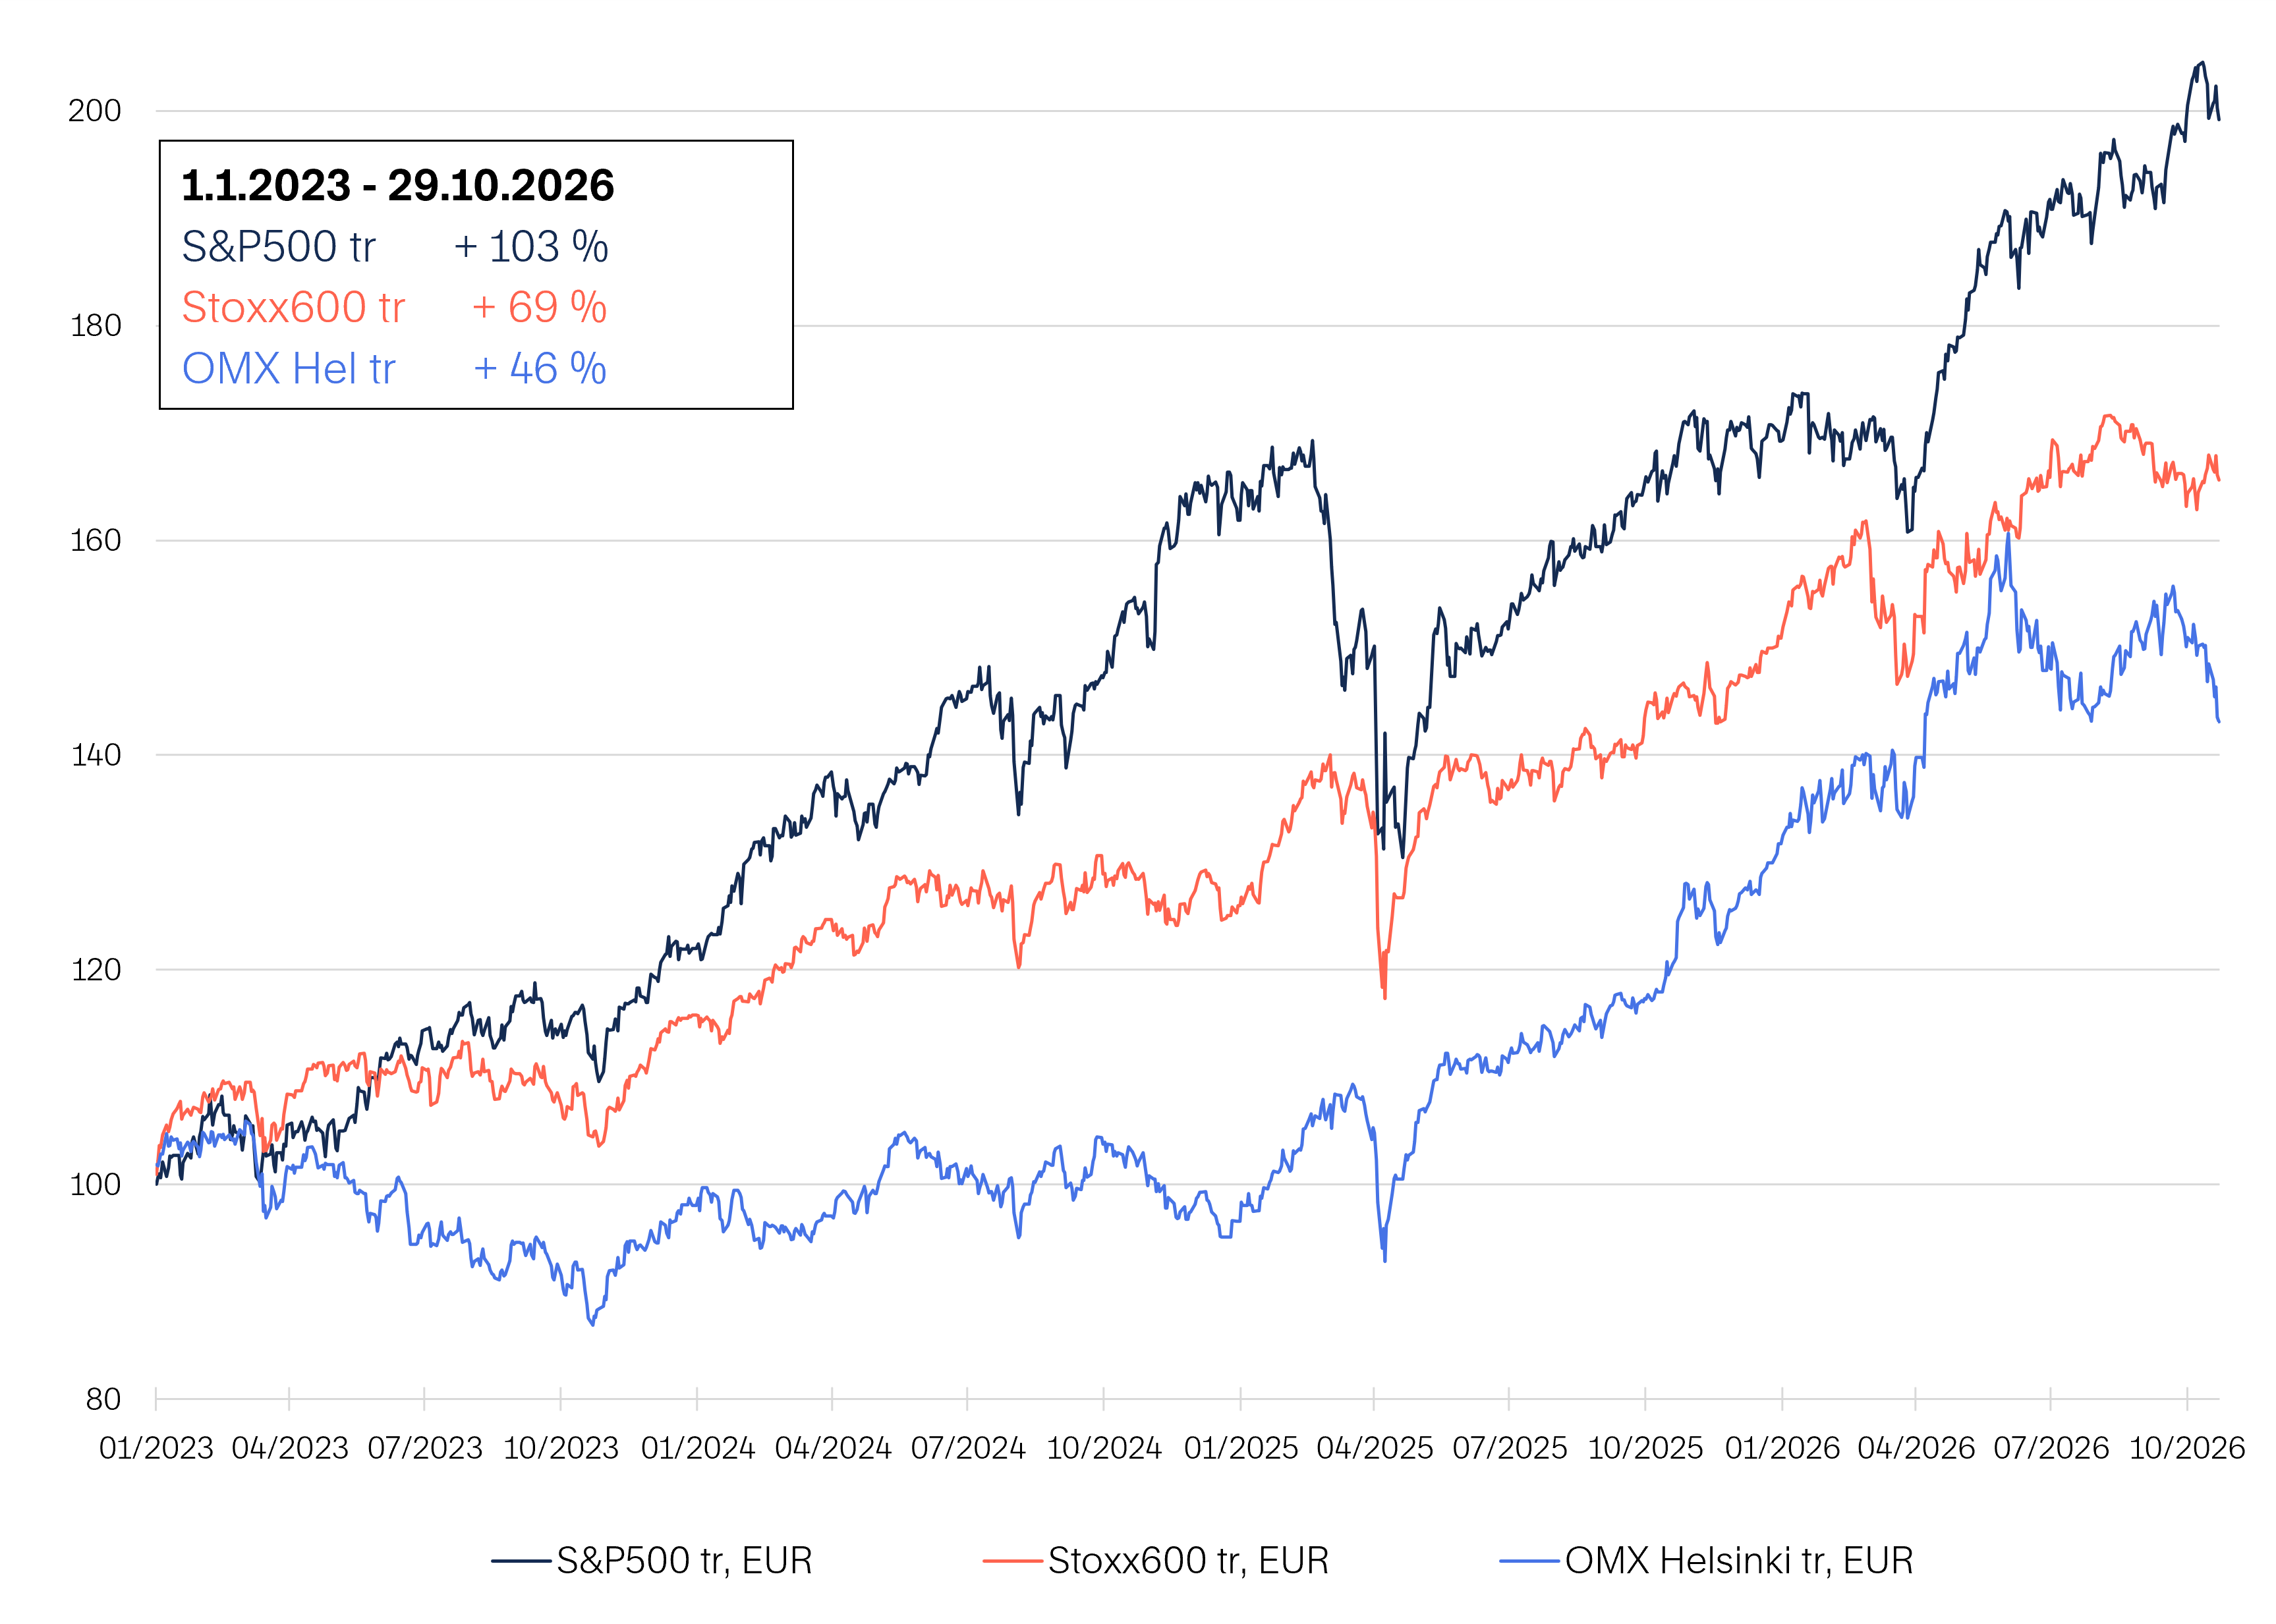
Kasvaneista riskeistä huolimatta osakemarkkinoiden neljä vuotta jatkunut nousutrendi on edelleen voimissaan – Yhdysvaltojen markkina on tarjonnut selvästi Eurooppaa tai Suomea paremman tuoton
Lähde: Macrobond
Yhdysvaltain talousnäkymät kasvaneista riskeistä huolimatta edelleen hyvät
Yhdysvaltain talous on osoittanut odotettua suurempaa kestävyyttä. Talouskasvua tukevat kotimainen kysyntä, investoinnit tekoälyyn ja teknologiaan sekä yritysten kyky sopeutua muuttuvaan toimintaympäristöön. Yhdysvaltain kokonaistuotannon ennakoivan kasvavan tänä ja ensi vuonna hieman runsaan 2 % vuotuista vauhtia.
Kasvunäkymää varjostaa kuitenkin energian kallistuminen. Lähi-idän konfliktin aiheuttama öljyn ja polttoaineiden kallistuminen heikentävät kotitalouksien ostovoimaa ja nostavat yritysten kustannuksia. Mikäli energian hinnannousu leviää laajemmin kuluttajahintoihin ja palkkavaatimuksiin, inflaatiopaineet lisääntyvät ja keskuspankki Fed joutuu pitämään ohjauskorkonsa korkealla pidempään.
Tekoälyinvestoinnit ja yksityisen kulutuksen vahvuus tukevat Yhdysvaltain talouskasvua
Yhdysvaltain taloudessa vaikuttaa näin ollen samaan aikaan kaksi vastakkaista voimaa. Teknologia- ja tekoälyinvestoinnit ja yksityisen kulutuksen jatkuminen tukevat kasvua, kun taas energian kallistuminen, kohonneet rahoituskustannukset sekä tempoileva talous- ja kauppapolitiikka ovat tekijöitä, jotka varjostavat talouden näkymiä.
Yhdysvaltain talouden tulevaisuutta arvioitaessa erityistä huomiota tulee kiinnittää työmarkkinoihin, kulutuskysyntään ja inflaatioon sekä yritysten kykyyn tehdä tulosta. Vaikka talouskasvu jatkuisi suotuisana, mutta inflaatio säilyisi korkeana tai kiihtyisi, keskuspankilla olisi tavoiteltua vähemmän rahapoliittista liikkumatilaa. Hyvä talouskasvu ei siten ole itsestään selvästi myönteinen uutinen osakkeille, sillä vaikka kasvu voi tukea yritysten tuloksia, samalla inflaatio ja korkeat korot nostavat yritysten kustannuksia ja voivat painaa korkealle arvostettujen kasvuyhtiöiden osakekursseja.
Markkinakatsaus jatkuu kuvan alla
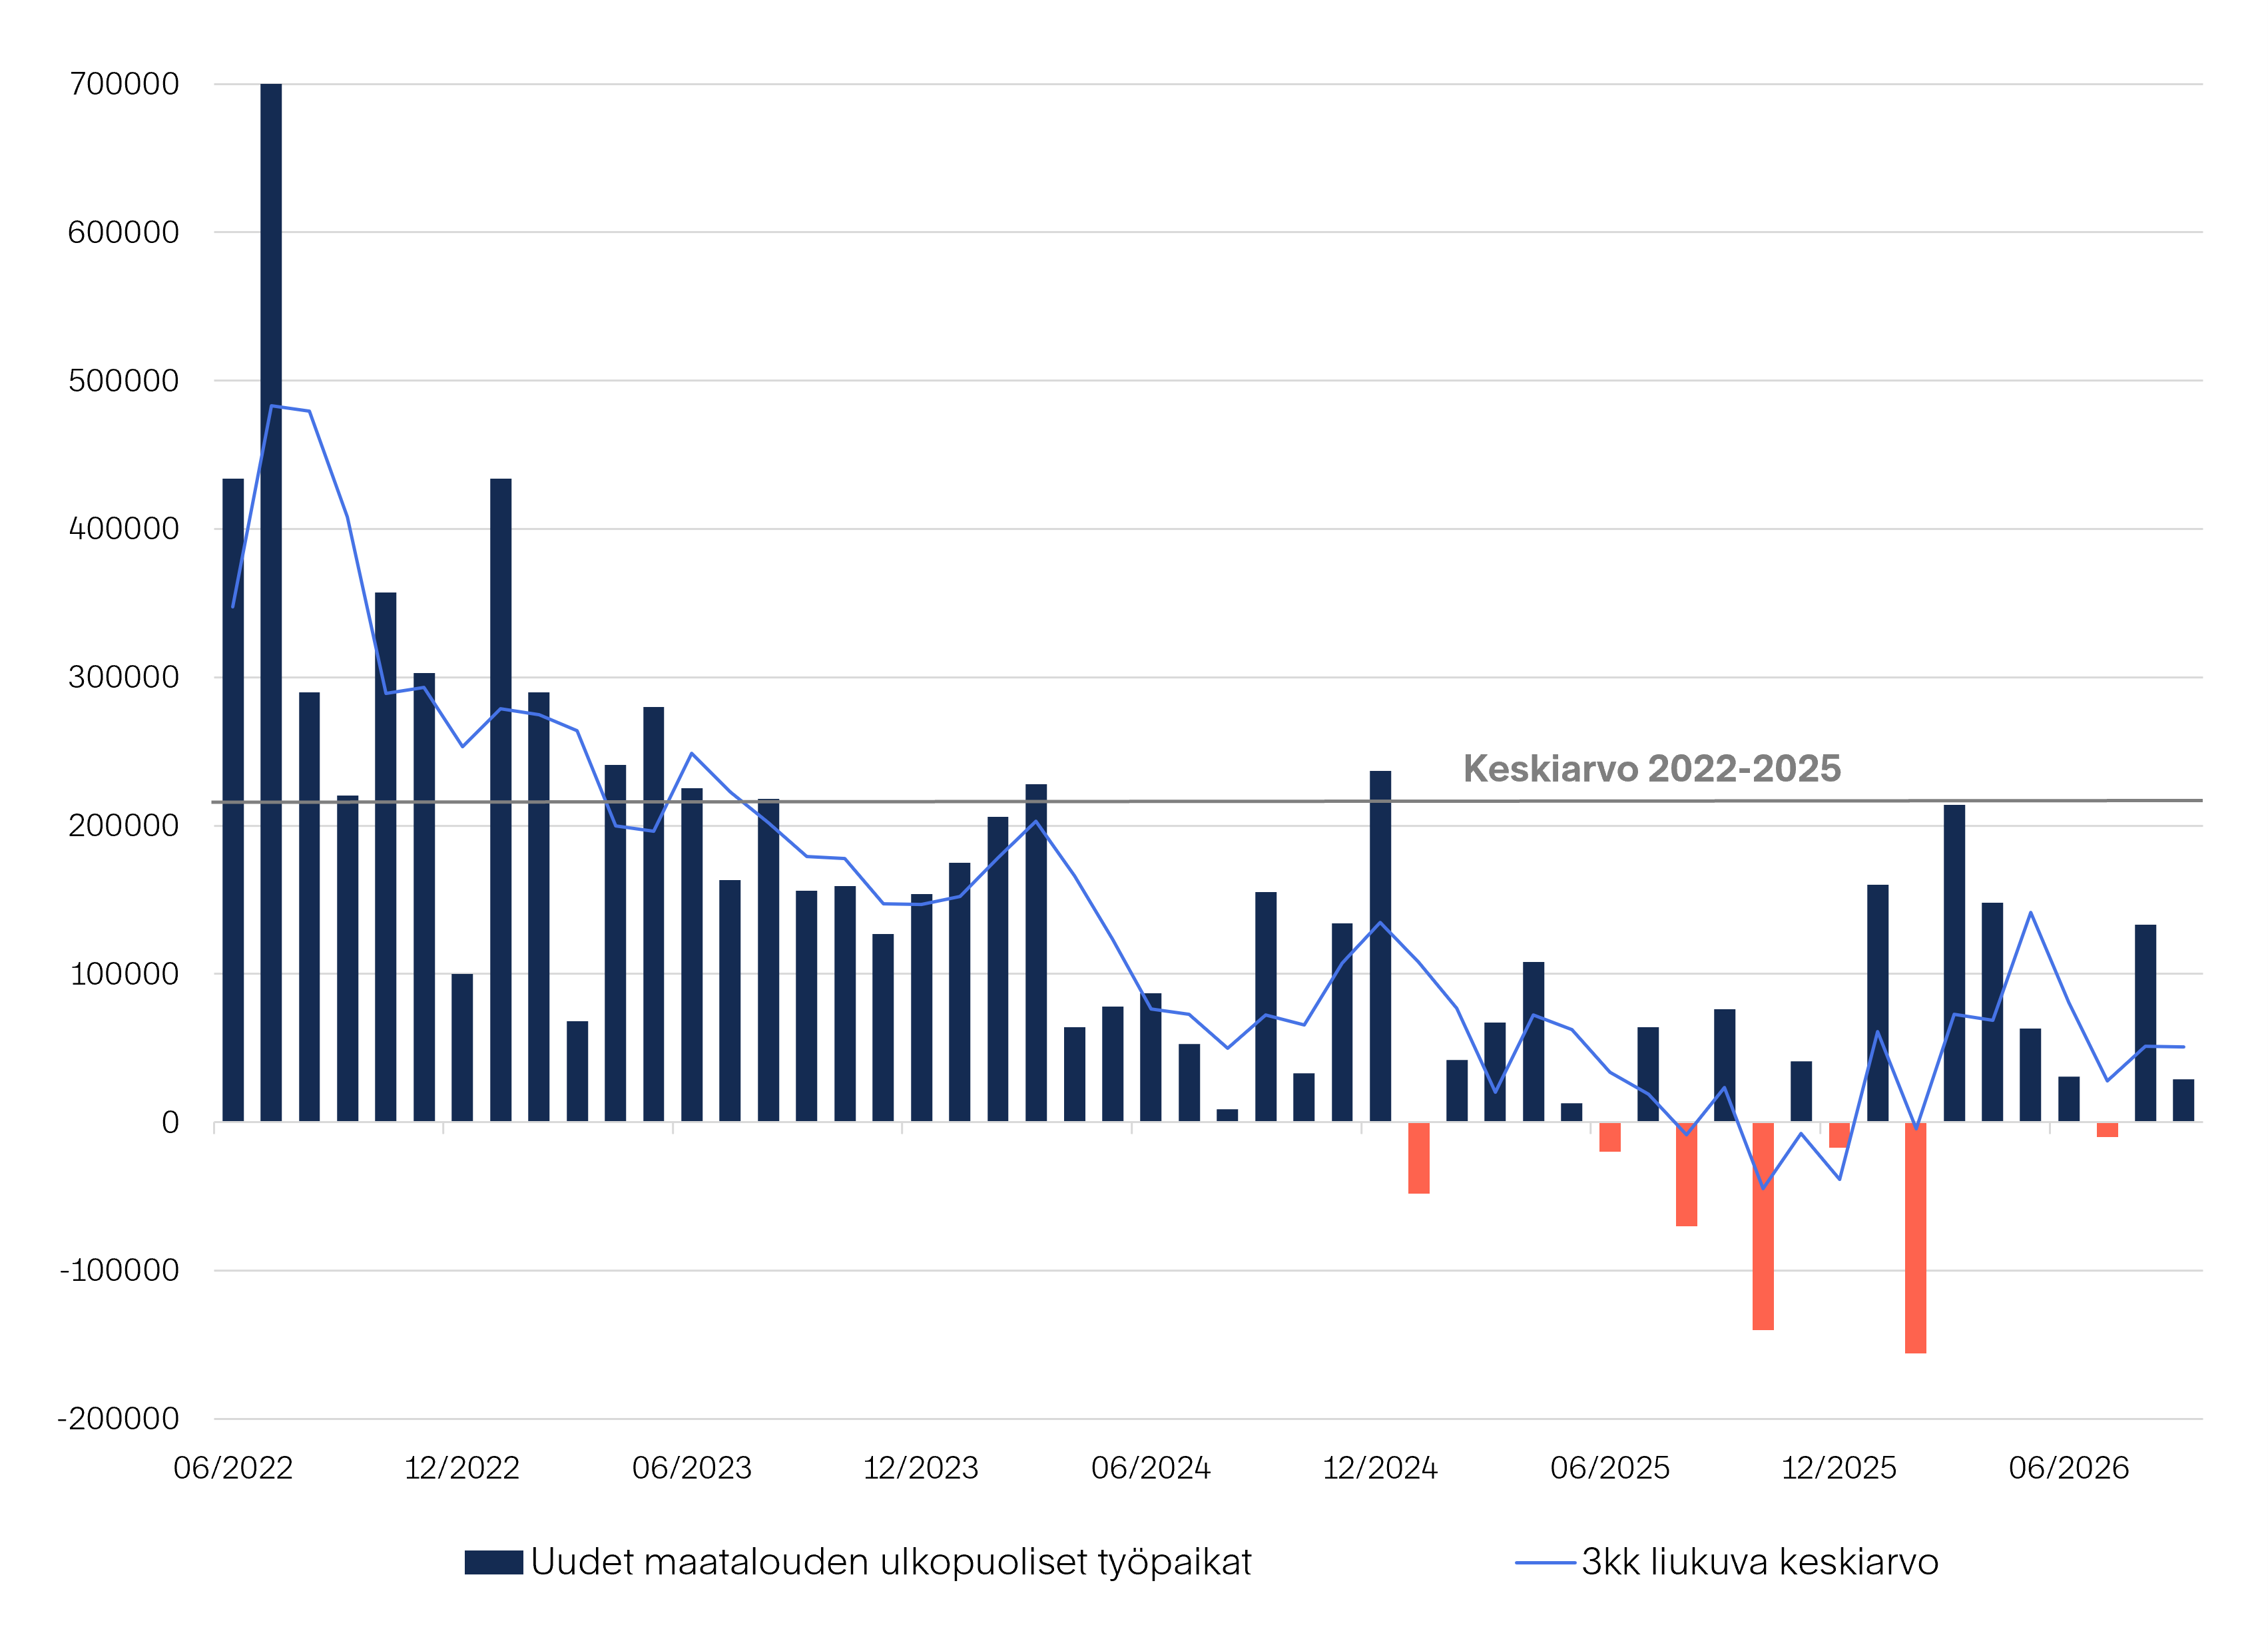
Yhdysvalloissa työmarkkinat ovat viilentyneet, mutta yksityinen kulutus on silti pitänyt pintansa tukien kokonaistuotannon kasvua
Lähde: Macrobond
Euroopan talouskasvu riittävän hyvä osakemarkkinoiden suotuisan kehityksen jatkumiselle
Euroopan talouskasvu on Yhdysvaltoja maltillisempaa. Euroalueen kokonaistuotannon odotetaan kohoavan tänä ja ensi vuonna noin prosentilla. Euroopan taloutta tukevat julkiset investoinnit ja investoinnit teknologiaan sekä puolustusteollisuuden kasvava kysyntä. Myös hyvä työmarkkinatilanne ja reaalitulojen kasvu tukevat kotitalouksien kulutusta ja kokonaistuotannon kasvua. Talouskasvua jarruttavia tekijöitä ovat teollisuuden vaisu kysyntätilanne, maailmankaupan epävarmuus ja energian kallistuminen. Erityisesti Saksalle ja muille teollisuusvetoisille talouksille energian saatavuus ja hinta ovat edelleen keskeisiä kilpailukykytekijöitä.
Vaatimattomasta talouskasvusta huolimatta yritysten hyvä tuloskasvu tekee Euroopasta aiempaa mielenkiintoisemman sijoituskohteen
Euroopan kannalta ratkaisevaa on, pystytäänkö puolustus-, infrastruktuuri- ja teknologiainvestoinnit muuttamaan pysyväksi tuottavuuden ja yksityisten investointien kohentumiseksi. Vaikka Euroopan talouskasvu onkin Yhdysvaltoja vaatimattomampaa, myös Atlantin tältä puolelta löytyy mielenkiintoisia yhtiöitä sijoituskohteina, varsinkin kun huomioidaan Euroopan suhteellisesti ottaen edullisempi osakemarkkinoiden arvostus sekä yritysten tuloskasvun vauhdittuminen ja pitkän tulostaantuman jääminen historiaan. Sijoittajalle Eurooppa voi tarjota kiinnostavia mahdollisuuksia erityisesti teollisuudessa, puolustuksessa, infrastruktuurissa ja valikoiduissa finanssialan yhtiöissä.
Yritysten vahva tuloskehitys keskeinen vastavoima lisääntyneelle epävarmuudelle
Osakemarkkinoiden kehitystä ohjaavat tällä hetkellä ennen kaikkea yritysten tuloskasvu, korkotaso, energian hinta ja sijoittajien riskinottohalukkuus. Tekoälyn ympärille rakentuvat investoinnit voivat edelleen tukea osakemarkkinoita, joskin arvuuttelu investointisyklin kestävyydestä on lisäämässä teknologiaosakkeiden kurssiheiluntaa.
Yhdysvaltain osakemarkkinoilla teknologia, puolijohteet ja tekoälyn infrastruktuuri saavat nostetta tekoälyinvestointien jatkumisesta, joskin korkeat kasvuodotukset on jo hinnoiteltu moniin osakkeisiin. Mikäli investointisykli taittuu, tekoäly-yhtiöiden tuloskasvu jää odotuksista tai korot nousevat merkittävästi, korkealle arvostettujen kasvuyhtiöiden osakekurssit ovat ensimmäisenä tulilinjalla.
Tekoälyyn liittyvän investointisyklin taittuminen varteenotettava riski teknologiaosakkeille
USA:n S&P500-yhtiöiden P/E-arvostus on maltillistumisestaan huolimatta 15–20 % pitkän aikavälin keskiarvoa korkeammalla tasolla. Teknologia pois lukien arvostus vastaa kuitenkin keskiarvoa, joten perinteisten toimialojen osalta osakemarkkinaa ei voida pitää kalliina. Samaan aikaan meneillään oleva vuoden kolmannen neljännen tulosjulkistuskausi on jälleen osoittamassa yhdysvaltalaisten pörssilistattujen yritysten tuloskunnon olevan kova. Meillä Euroopassa Stoxx600-yhtiöiden P/E-arvostus on tätä nykyä pitkän aikavälin keskiarvossa.
Tällä hetkellä, kun lähes 60 % USA:n S&P500-yhtiöiden tuloksista on julkistettu, 83 % on ylittänyt analyytikoiden konsensusennusteet. Tulospettymyksiä on ollut 13 %. Tuloskauden alla syyskuussa S&P500-yhtiöiden vuotuisen tuloskasvun ennakoitiin päätyvän noin 27 % plussalle. Tähän mennessä tuloksensa julkistaneiden yhtiöiden osalta toteutunut tuloskasvu on linjassa odotusten kanssa, mitä voidaan pitää hyvänä suorituksena ottaen huomioon, kuinka korkealle rima oli asetettu. Eniten tulokset ovat nousseet vuodentakaisesta teknologiassa, energiassa, teollisuudessa sekä raaka-aineissa ja materiaaleissa.
Ilman teknologiaa S&P500-arvostus vastaa pitkän aikavälin keskiarvoa
Kaiken kaikkiaan USA:n S&P500-yhtiöiden tuloskasvun ennustetaan jatkuvan erittäin hyvänä yli talven. Toisaalta tuloskasvua tarvitaankin, jotta osakemarkkinoiden arvostustasot olisivat perusteltuja. Erityisesti tekoälyliitännäisissä yhtiöissä ja laajemmin koko teknologiasektorilla osakkeiden hinnat suhteessa yritysten tekemiin tuloksiin ovat koholla.
Yritysten tuloskasvu USA:ssa poikkeuksellisen vahvaa
Euroalueella tuloskasvu oli useamman vuoden heikkoa, mutta nyt reilun viimeisen vuoden aikana tulossyklissä on nähty käänne. Vuoden 2025 keväästä lähtien vuotuinen tuloskasvu on ponnistanut plussalle. Käynnissä olevan tulosjulkistuskauden alla Stoxx600-yhtiöiden tulosten odotettiin kohoavan 22 %:lla vuotta aiemmasta. Nyt, kun tuloksista on julkistettu lähes puolet, toteuma on 36 %. Euroopassa eniten tulokset ovat nousseet vuodentakaisesta energiassa, komunikaatiossa ja teknologiassa. Julkistetuista tuloksista 56 % on ylittänyt analyytikoiden konsensusennusteet. Tulospettymyksiä on ollut 38 %.
Viimeisen puolentoista vuoden aikana Eurooppa rakentanut vahvan tulossyklin käänteen
Geopoliittisista riskeistä ja kasvaneesta taloudellisesta epävarmuudesta huolimatta Euroopan Stoxx600-yhtiöiden tuloskasvun ennustetaan jatkuvan hyvänä yli talven, mutta kasvuvauhdin odotetaan tasoittuvan ensi kesään mennessä. Seuraavan neljän vuosineljänneksen aikana vuotuisen tuloskasvun ennustetaan yltävän keskimäärin 14 % tuntumaan. Euroopassa kiinnostavia mahdollisuuksia voivat tarjota teollisuus- ja infrastruktuuriyhtiöt sekä puolustus, jotka hyötyvät julkisista investoinneista ja turvallisuusympäristön muutoksista. Pankit saavat puolestaan tukea parantuneista korkokatteista.
Kaiken kaikkiaan yritysten tuloskehitys on tänä vuonna ollut positiivinen yllätys sekä Yhdysvalloissa että Euroopassa. Yritysten kannattavuus on toistaiseksi kestänyt korkeamman korkotason ja kohonneet kustannuspaineet odotettua paremmin. Tämä on osaltaan tukenut markkinoiden nousua ja ylläpitänyt sijoittajien luottamusta. Jatkoa ajatellen sijoitusympäristö tulee olemaan tasapainoilua hyvän tulosmomentumin ja kohonneiden riskien välillä. Kallistunut energia, korkea korkotaso sekä tekoälyinvestointeihin liittyvän investointiboomin kestävyys ja geopoliittinen epävarmuus muodostavat yhteisen nimittäjän, joka pitää markkinat herkkinä korjausliikkeille molemmin puolin Atlanttia.
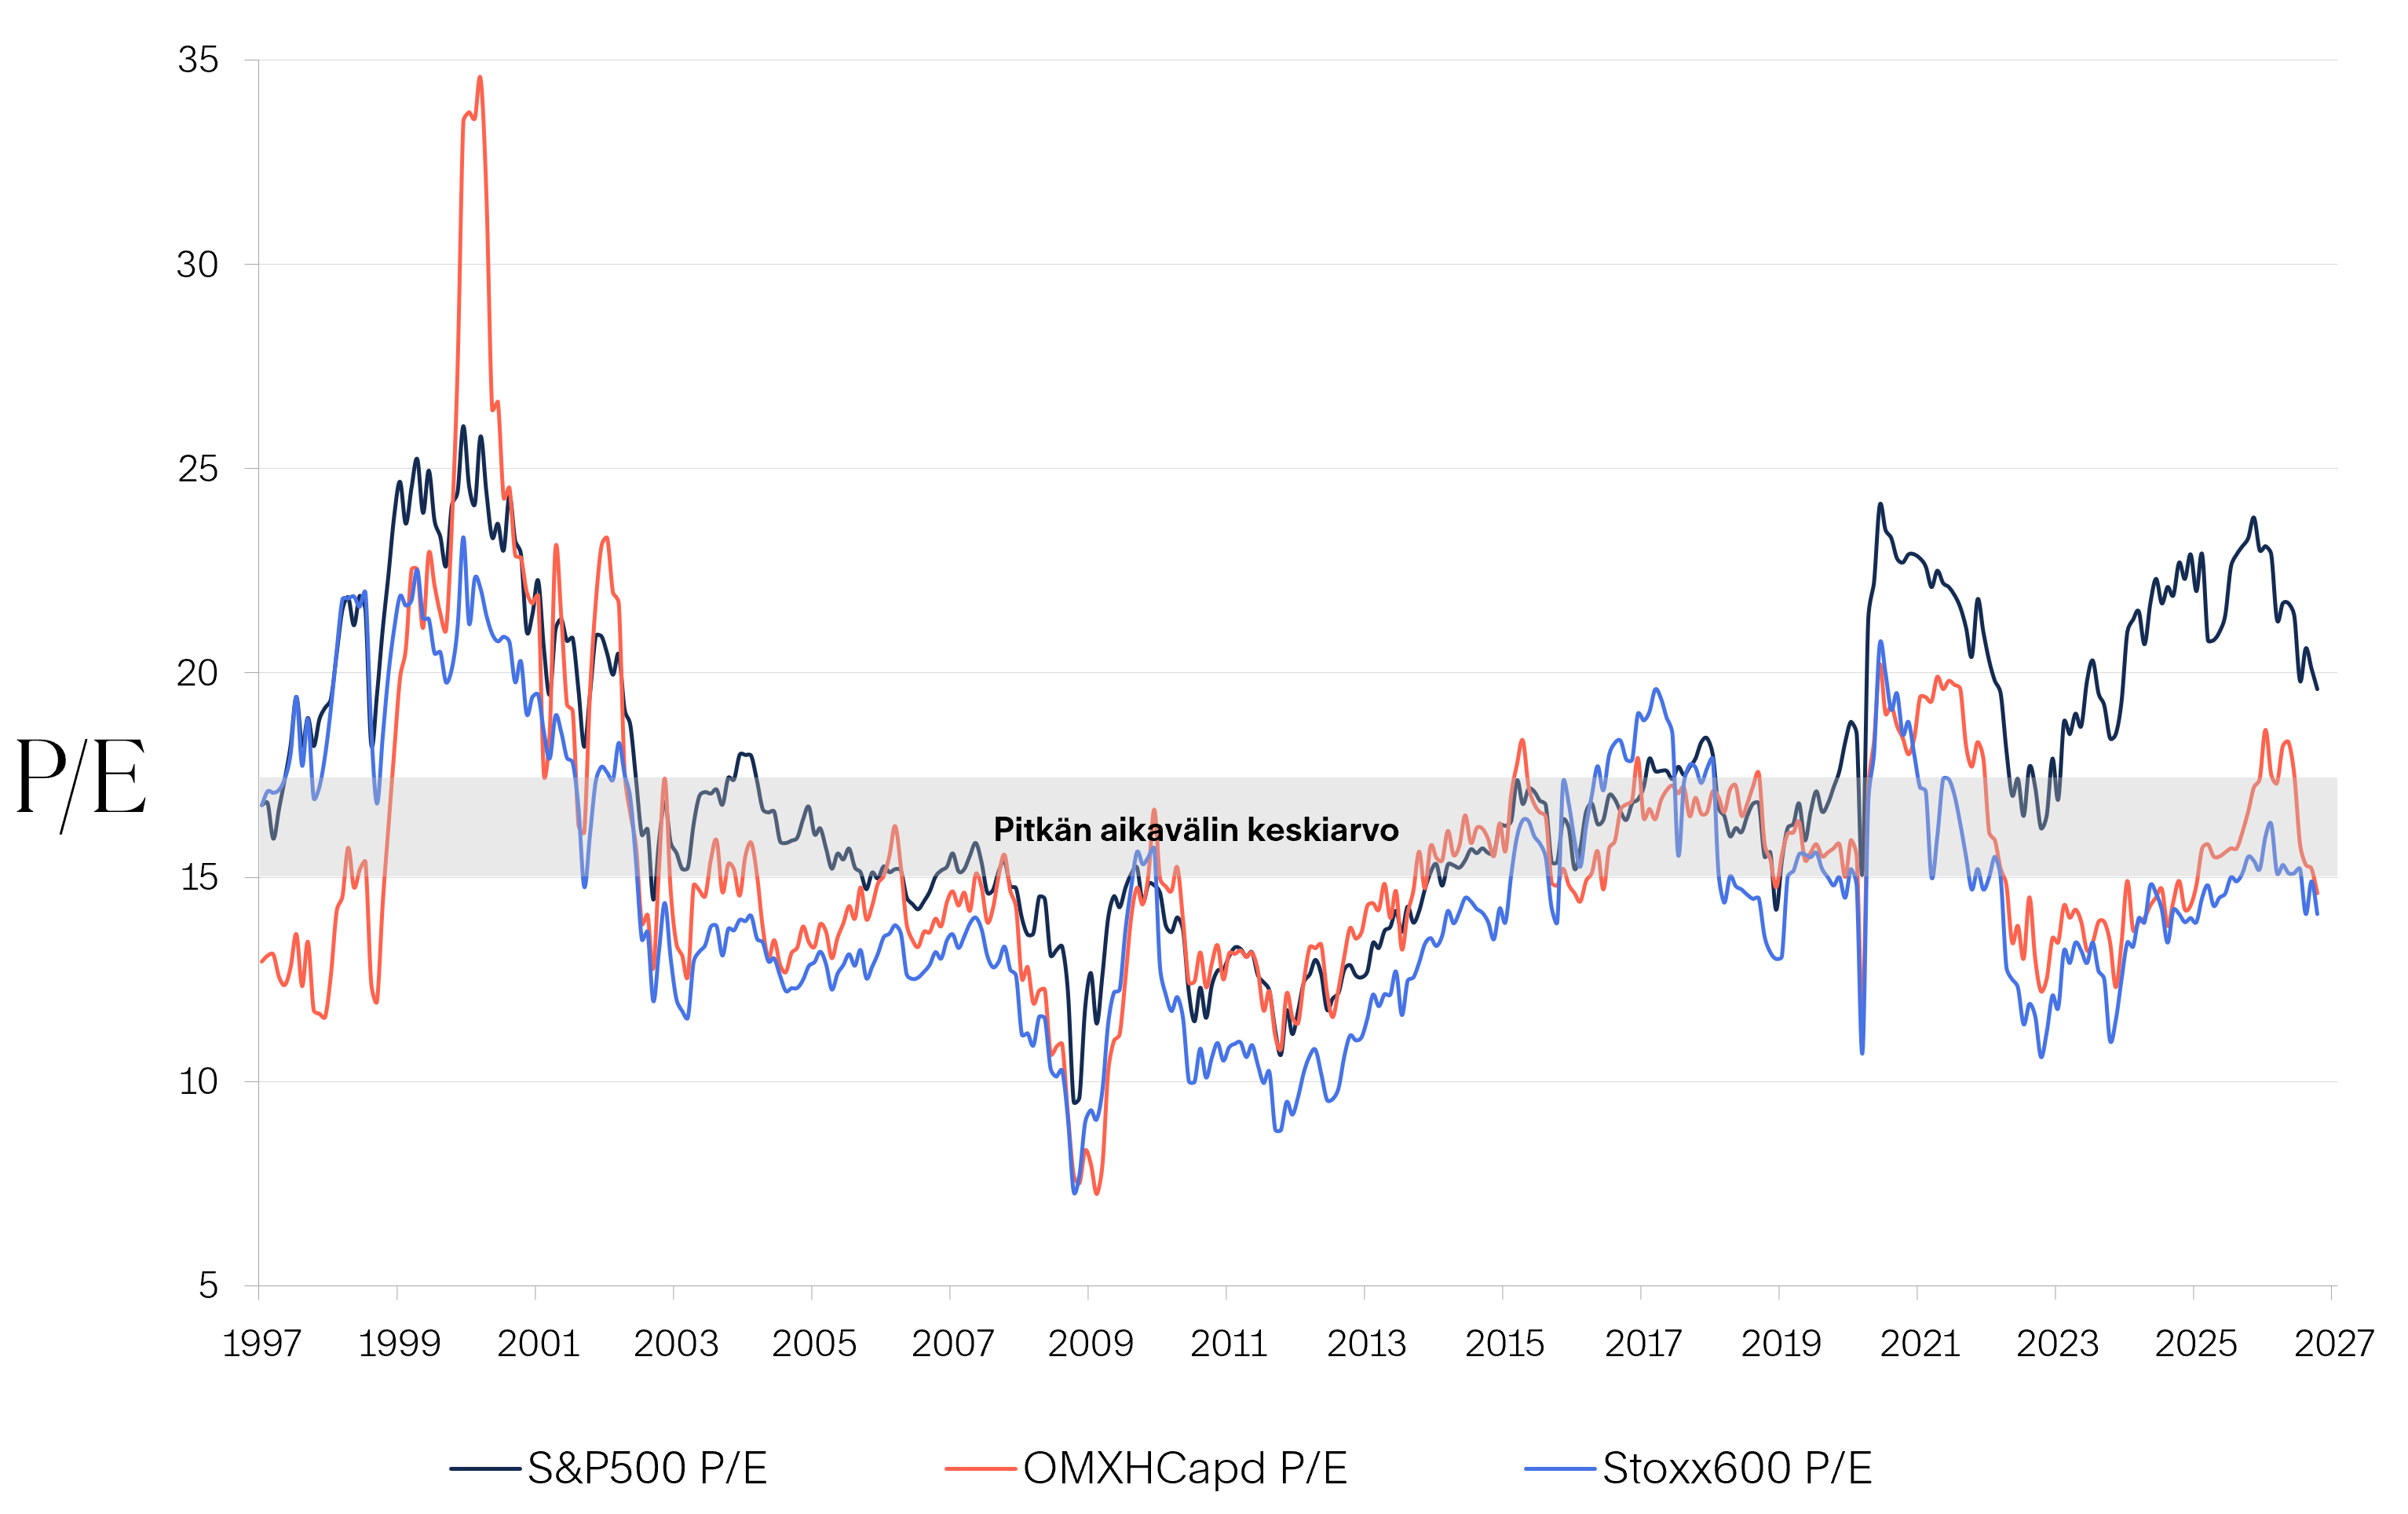
Yhdysvaltojen S&P500-yhtiöiden arvostukset ovat hieman koholla – Euroopan Stoxx600-yhtiöiden ja Suomen pörssin arvostus pitkän aikavälin keskiarvossa
Lähde: Bloomberg
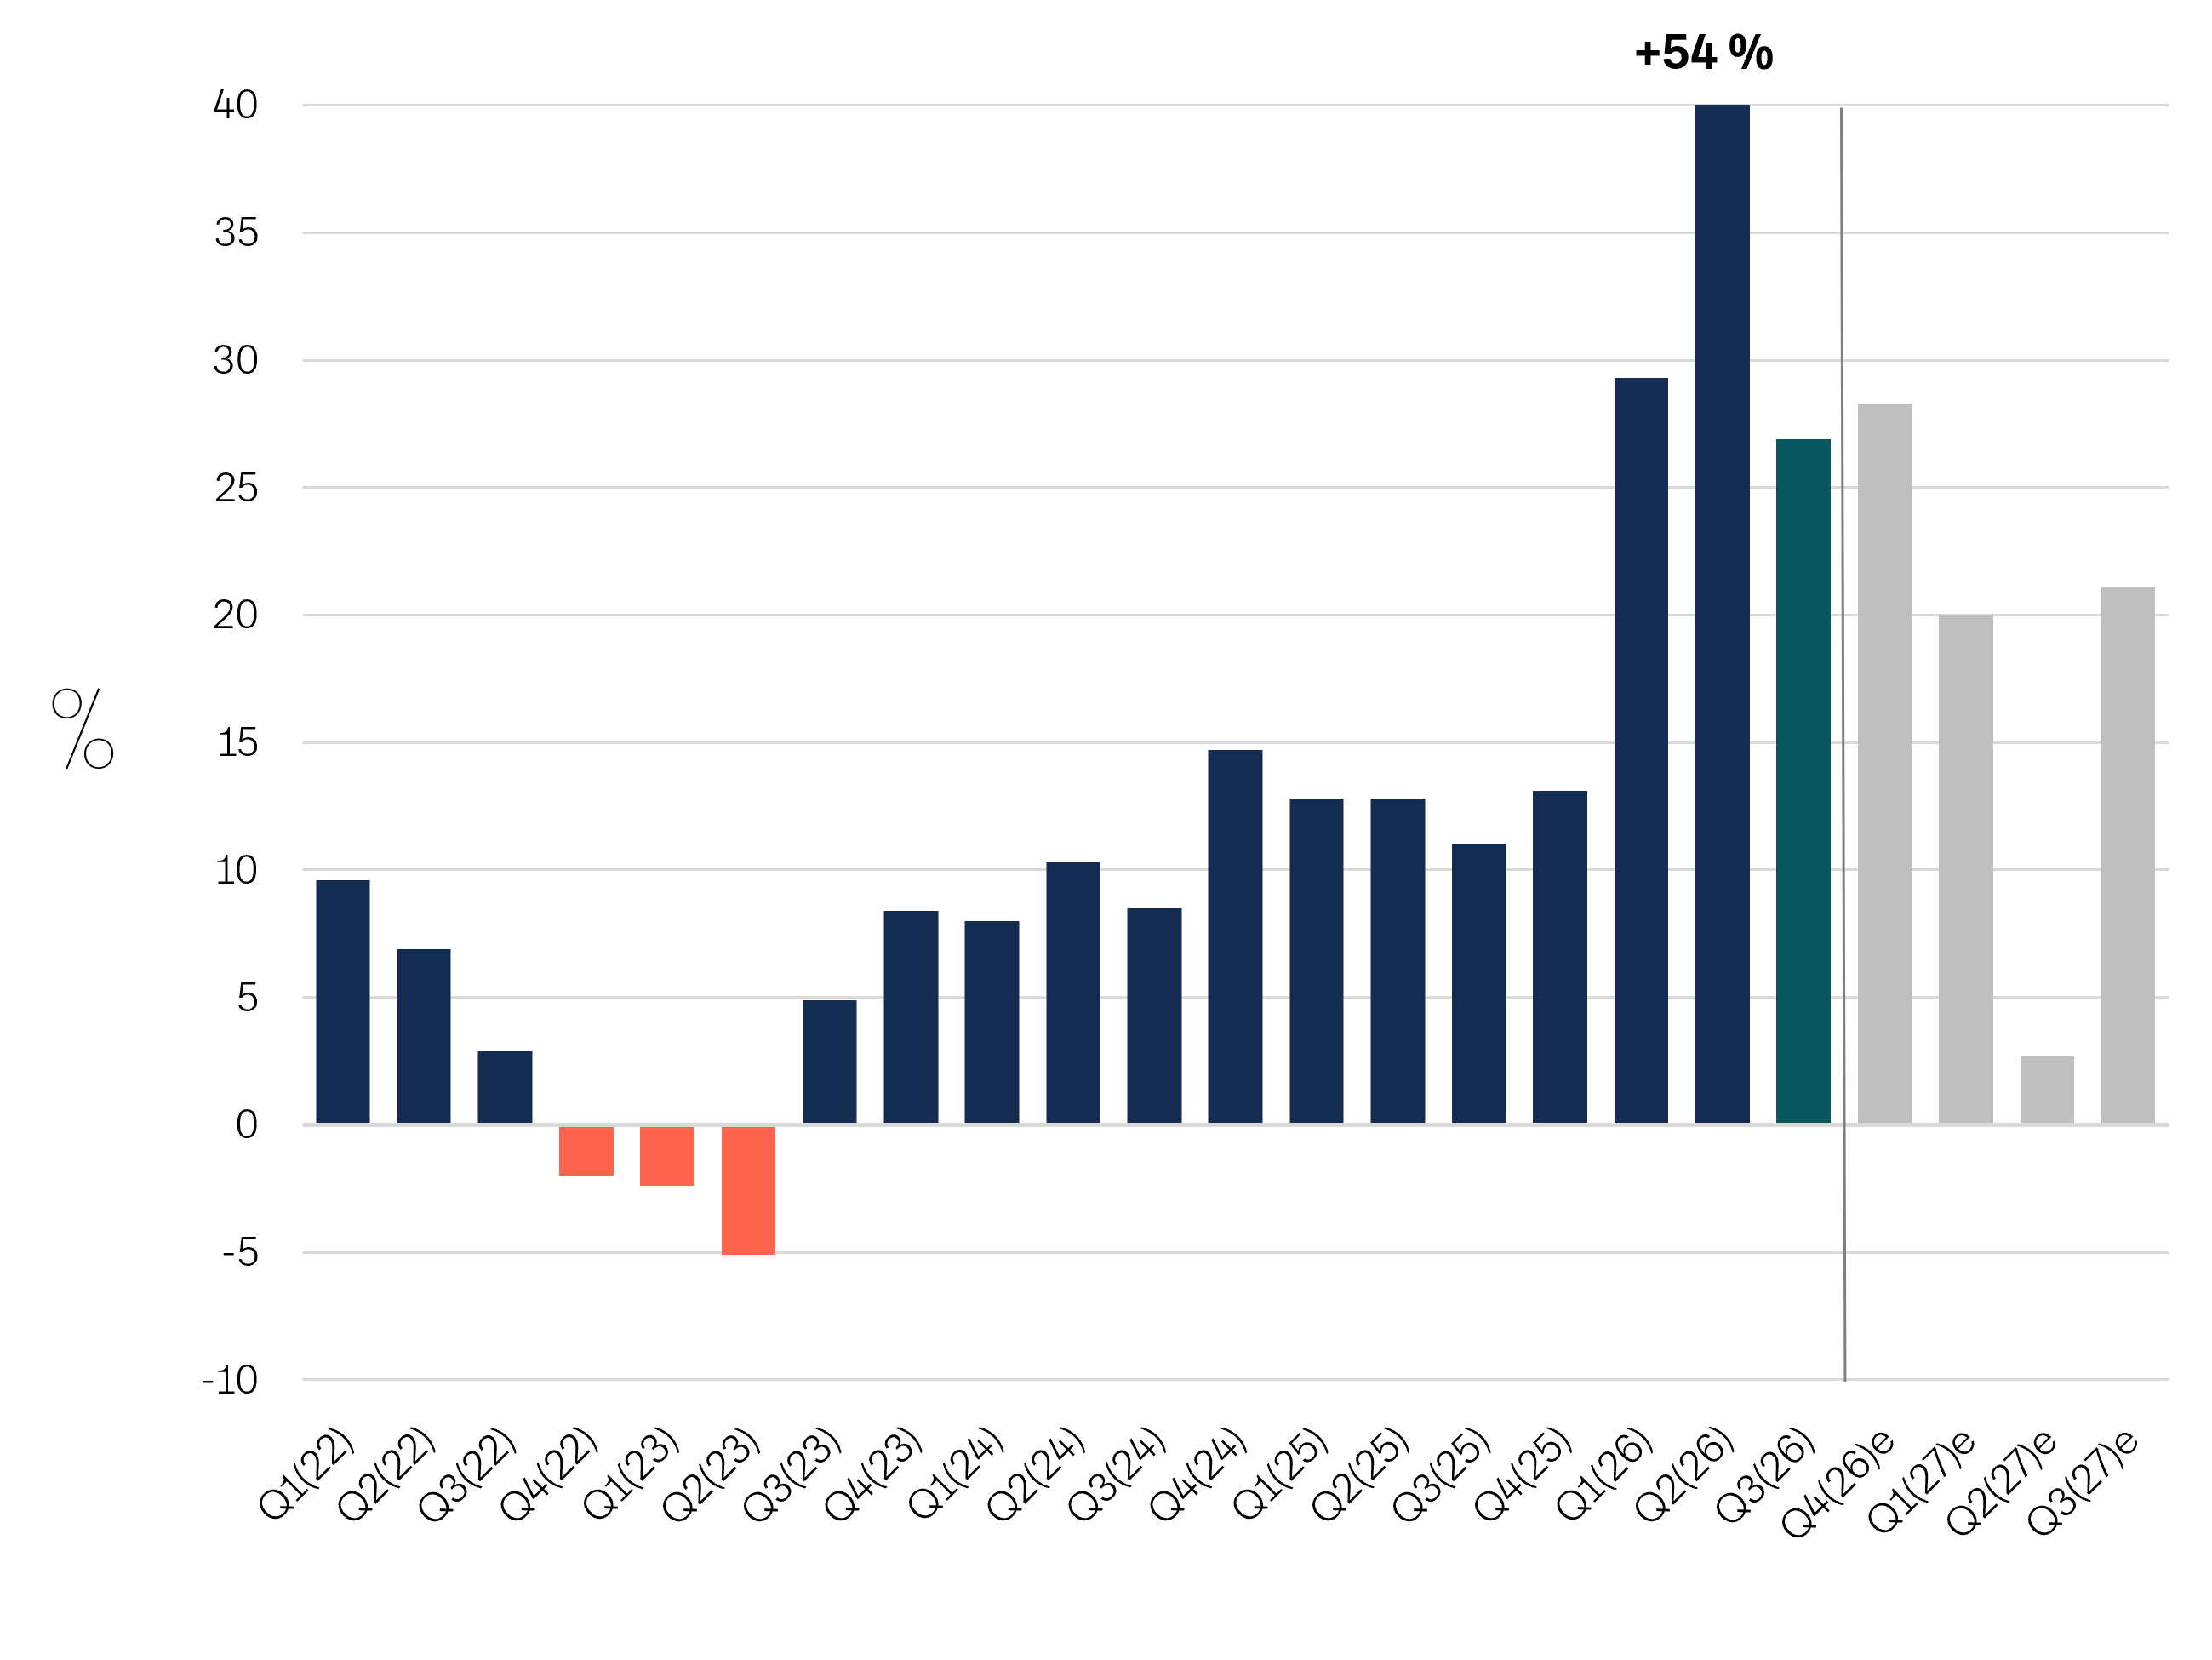
Yhdysvaltojen vuoden kolmannen neljänneksen tulosjulkistuskausi lähtenyt liikkeelle vahvasti – yritysten tuloskasvu tällä hetkellä poikkeuksellisen kovaa
Lähde: Bloomberg
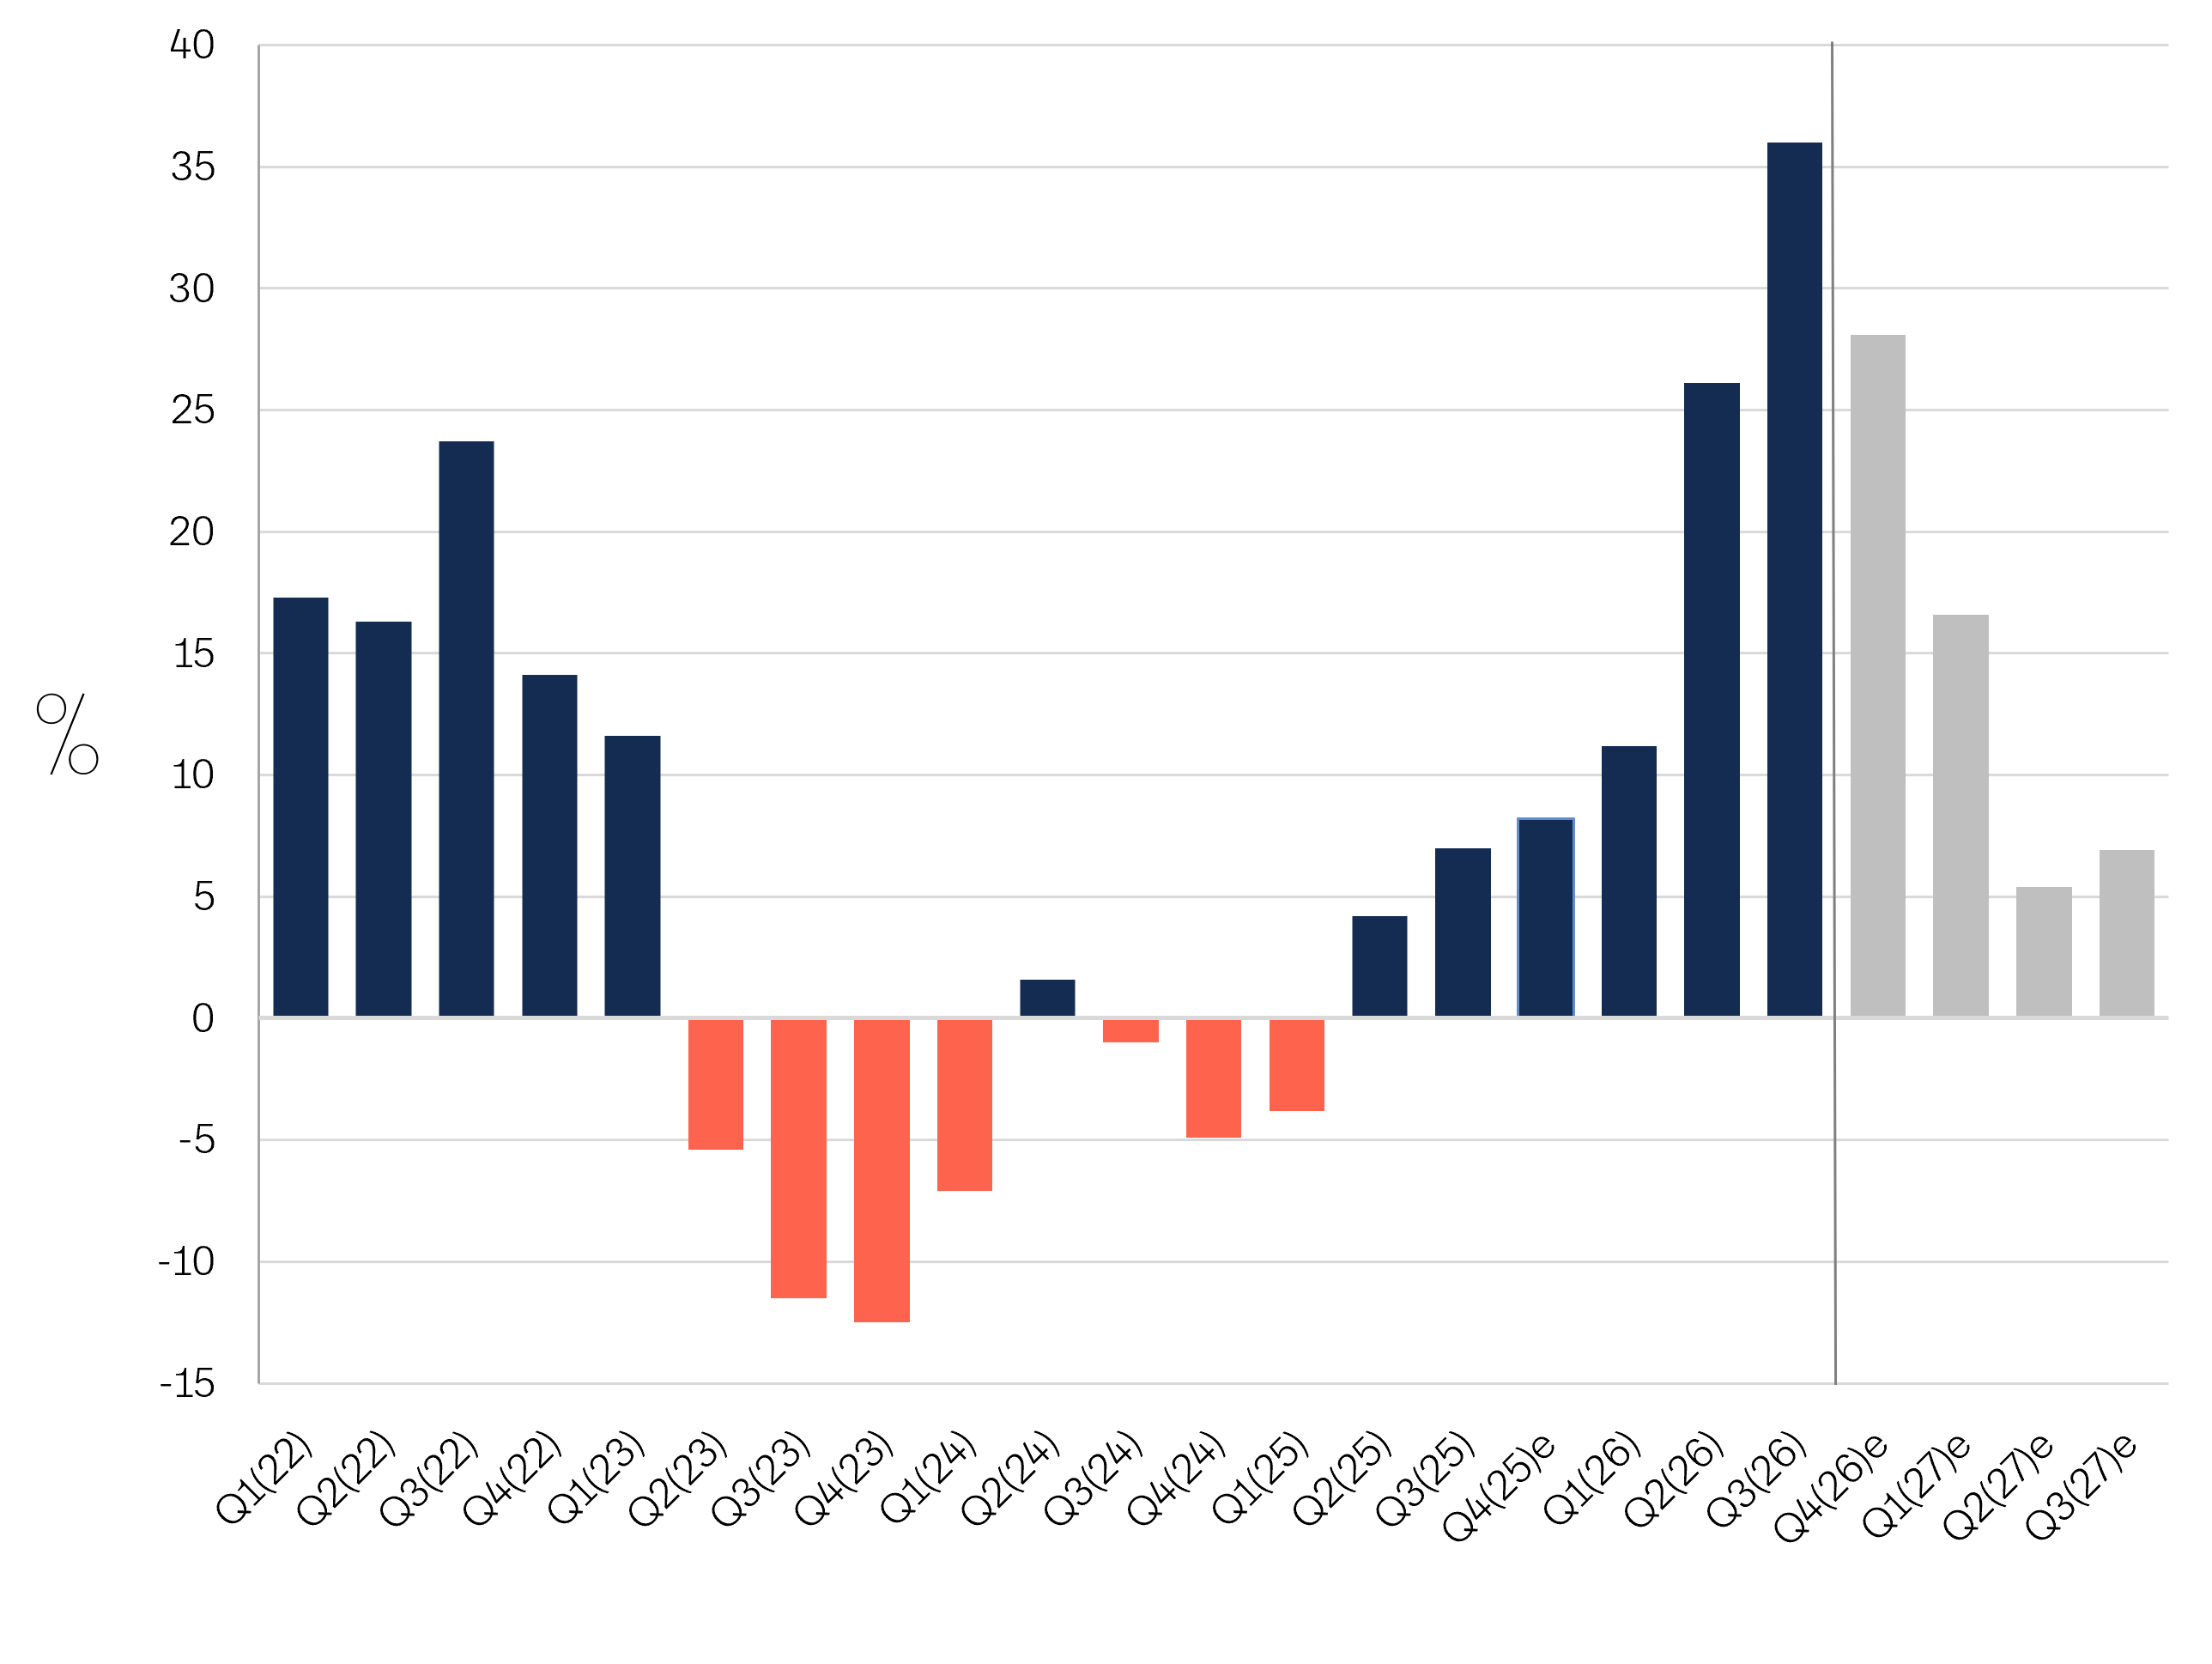
Euroopassa Stoxx600 -yhtiöiden lähtö vuoden kolmannen neljänneksen tuloskauteen on ollut erittäin hyvä
Lähde: Bloomberg
Korkomarkkinoilla tuottotasot houkuttelevalla tasolla
Korkomarkkinoilla keskeinen kysymys on, jääkö energian hinnannousu väliaikaiseksi tarjontahäiriöksi vai muuttuuko se laajemmaksi inflaatiopaineeksi. Keskuspankit sekä Yhdysvalloissa että euroalueella ovat ryhtyneet kiristämään rahapolitiikkaansa yleisen hintatason kohoamisen hillitsemiseksi. Sekä Fediltä että Euroopan keskuspankilta odotetaan kolmea koronnostoa seuraavan vuoden aikana. Lyhyet markkinakorot hinnoittelevat jo vahvasti tulevaa ohjauskorkojen liikettä ylöspäin.
Lyhyiden korkojen ohella myös pitkät korot ovat nousseet huomattavasti kuluvan vuoden aikana. Inflaatio- ja talouskasvuodotusten lisäksi pitkiin korkoihin vaikuttaa keskeisesti valtioiden velkaantuminen ja poliittiset riskit. Erityisesti Yhdysvaltain julkisen talouden massiiviset alijäämät ja valtionvelan nopea kasvu ovat nousseet markkinoita puhuttavaksi aiheeksi. Korkeat alijäämät lisäävät valtion rahoitustarvetta, jolloin jossain vaiheessa sijoittajat alkavat vaatia valtionlainoista aiempaa suurempaa tuottoa velkaantumisen vuoksi. Tämä vaikutus voi ulottua maailmanlaajuisesti rahoituksen hintaan. Vaikka keskuspankit pitäisivät ohjauskorot ennallaan, pitkät korot voivat näin ollen nousta valtioiden julkisen velan kasvun ja valtionlainojen kasvavan tarjonnan myötä. Sekä osake- että korkosijoittajan on tärkeää huomioida tämä, sillä valtionlainojen tuottojen nousu voi kiristää rahoitusoloja ilman inflaatiopaineiden kasvua ja keskuspankkien uusia koronnostoja. Mitä pidempiä valtioiden tai yritysten velkapapereita sijoittaja omistaa, sitä merkittävämpi korkoriski lainoihin liittyy. Lyhyemmän juoksuajan lainat sisältävät sen sijaan vähemmän korkoherkkyyttä, jolloin tällaisten korkosijoitusten suosiminen epävarmassa korkoympäristössä on hyvinkin perusteltua.
Valtioiden velkaantuminen ja velkamassan kasvu koko maailmantaloudessa voivat pitää korkotasoa korkeana pidemmän aikaa
Yrityslainoissa sijoittajien vaatimat riskipreemiot eli luottoriskilisät heijastuvat vahvasti tuottotasoon. Talouden hidastuessa tai yleisen epävarmuuden kasvaessa luottoriskilisät yleensä nousevat, joka puolestaan painaa liikkeellä olevien yrityslainojen markkina-arvoa. Viime kuukausina yrityslainojen riskilisät ovat kohonneet jonkin verran erityisesti matalamman luottoluokituksen ns. high yield-lainoissa. Tästä huolimatta riskilisät ovat edelleen verrattain maltillisella tasolla. Mikäli talouden tila jatkossa heikkenisi syystä taikka toisesta merkittävästi, riskilisien leveneminen on edelleen mahdollista. Tämä painaisi yrityslainasalkkujen tuottoja. Lähtökohtaisesti eurooppalaisten yrityslainojen tuottotasot ovat kuitenkin erittäin hyvällä tasolla luoden puskuria mahdollista korkojen nousua tai riskilisien leviämistä vastaan. Nykyisellään korkean luottoluokituksen lainat tarjoavat Euroopassa lähemmäs 4,5 % juoksevaa korkotuottoa samalla, kun matalamman luottoluokituksen lainojen vuotuinen tuottotaso on peräti noin 7,5 %.
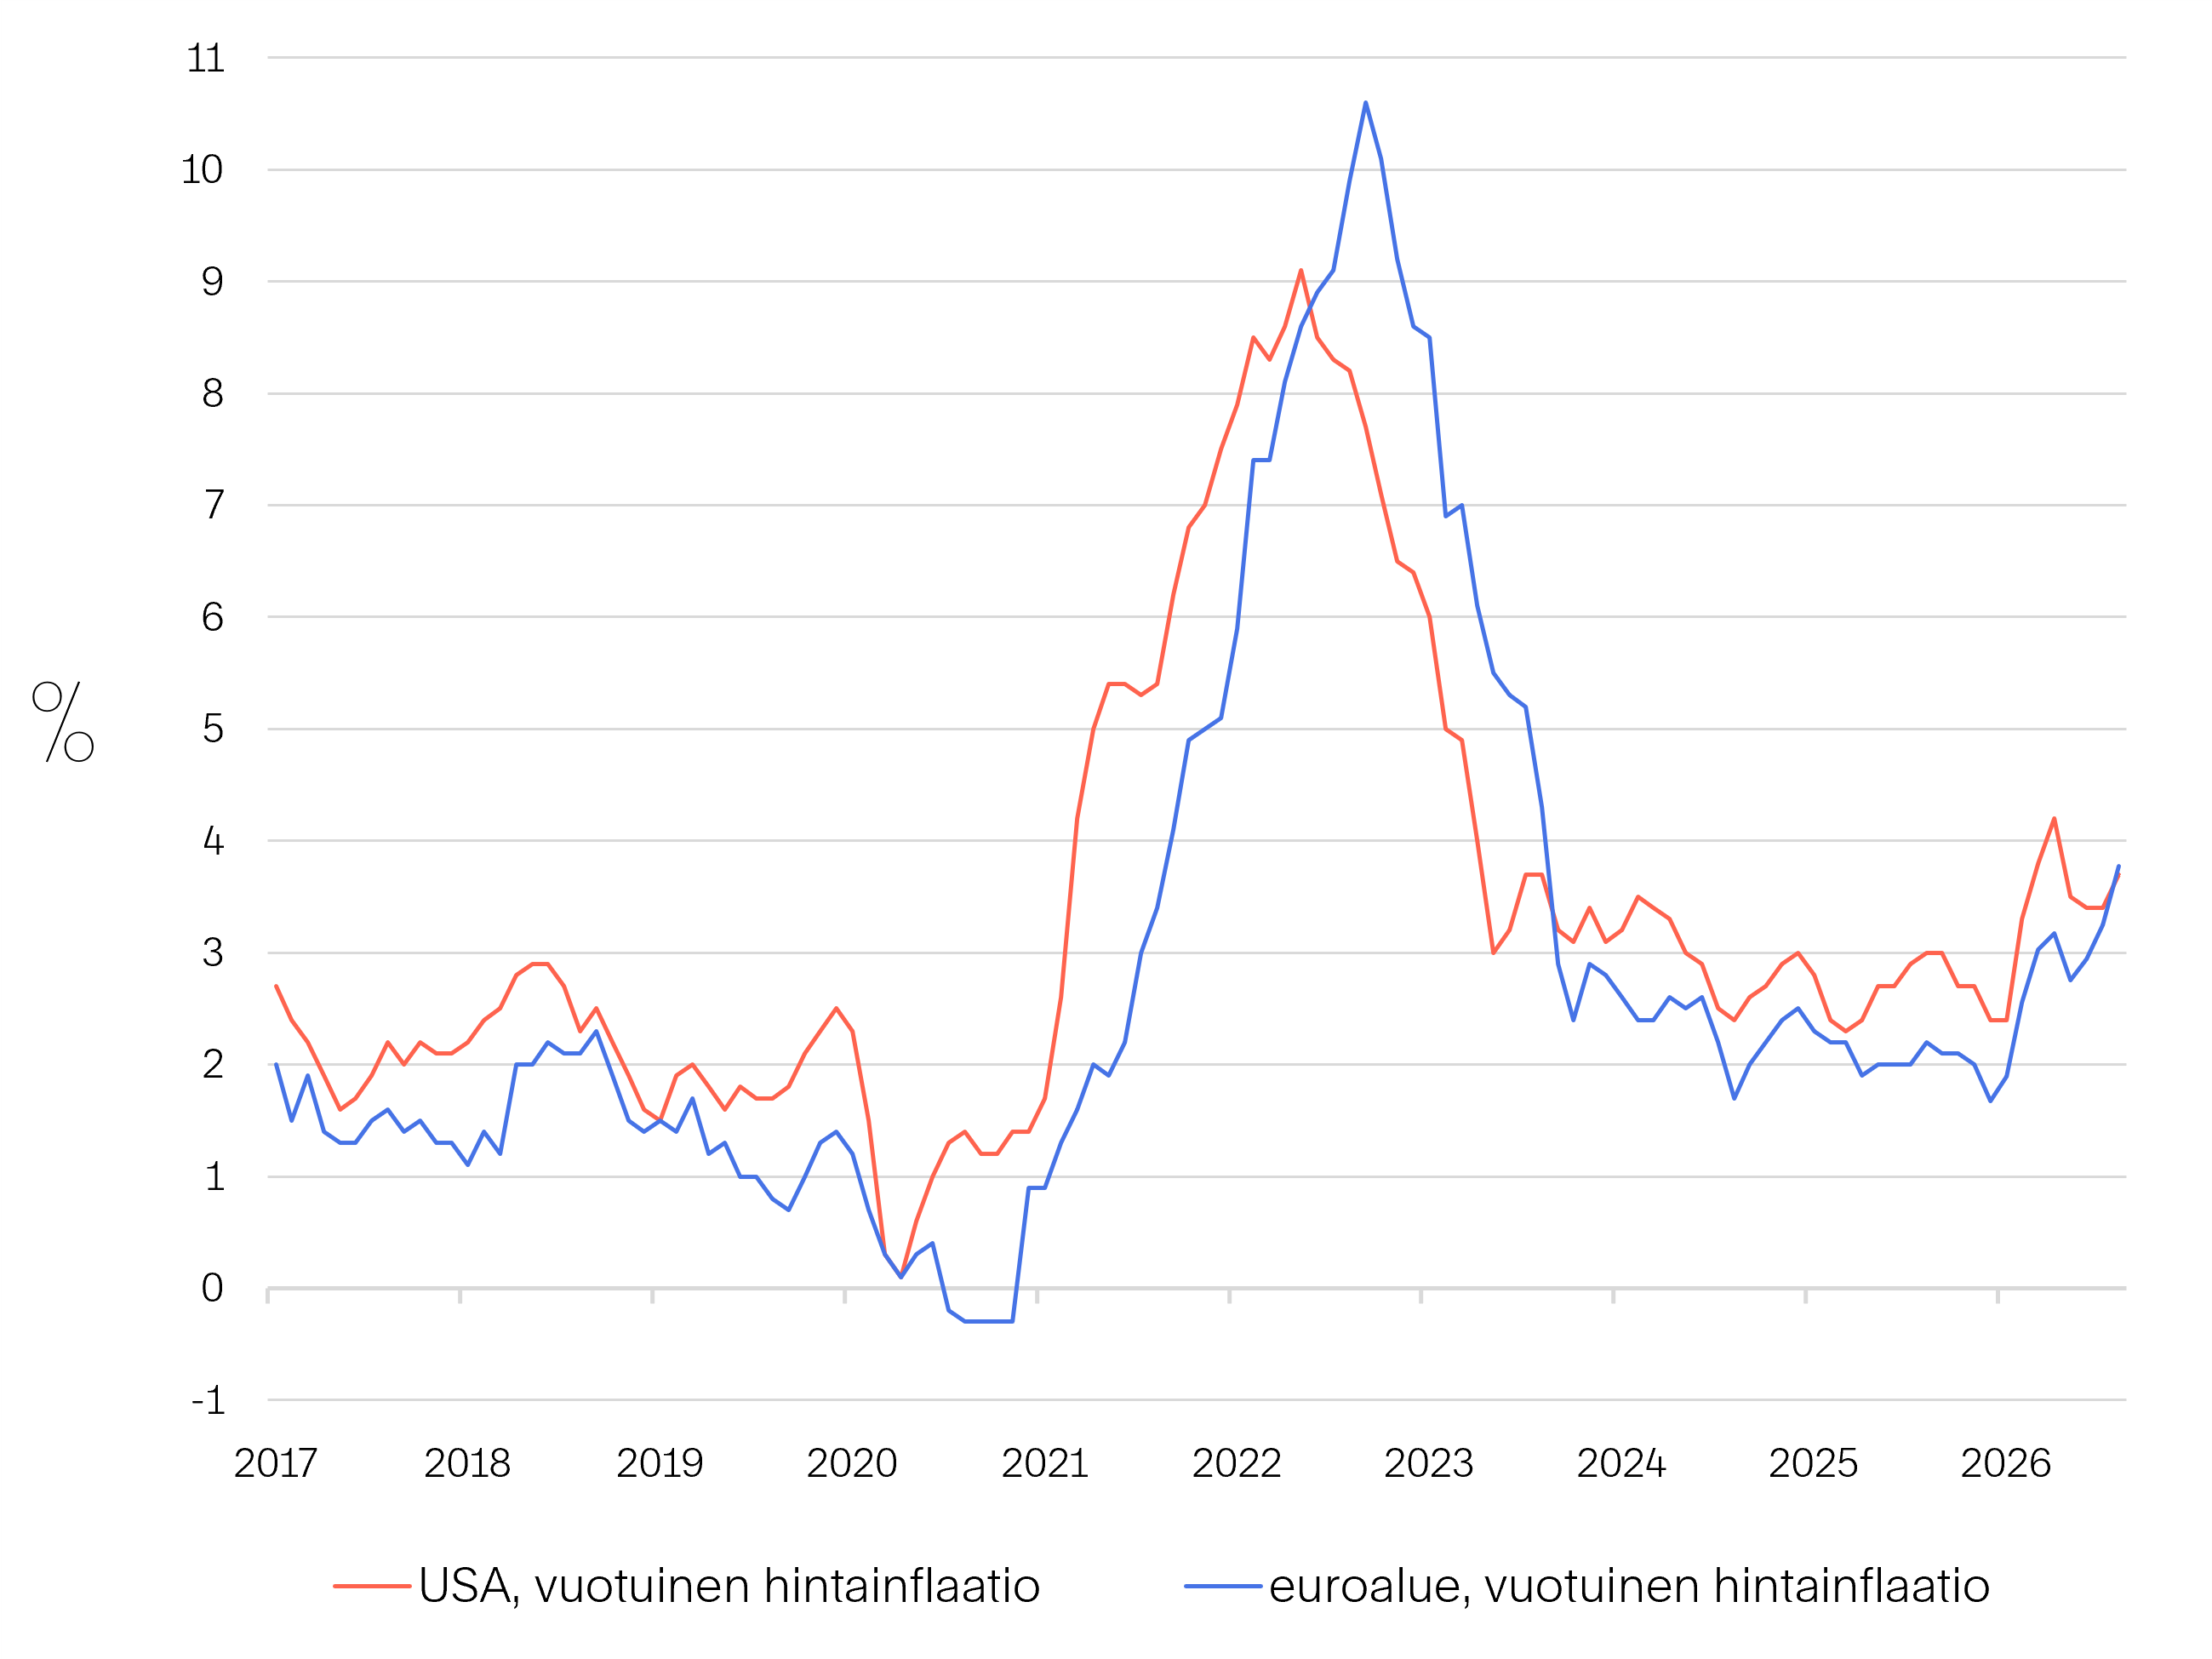
Lähi-idän sodan ja energian kallistumisen myötä inflaatio kiihtynyt kuluvana vuonna selvästi sekä Yhdysvalloissa että euroalueella
Lähde: Macrobond
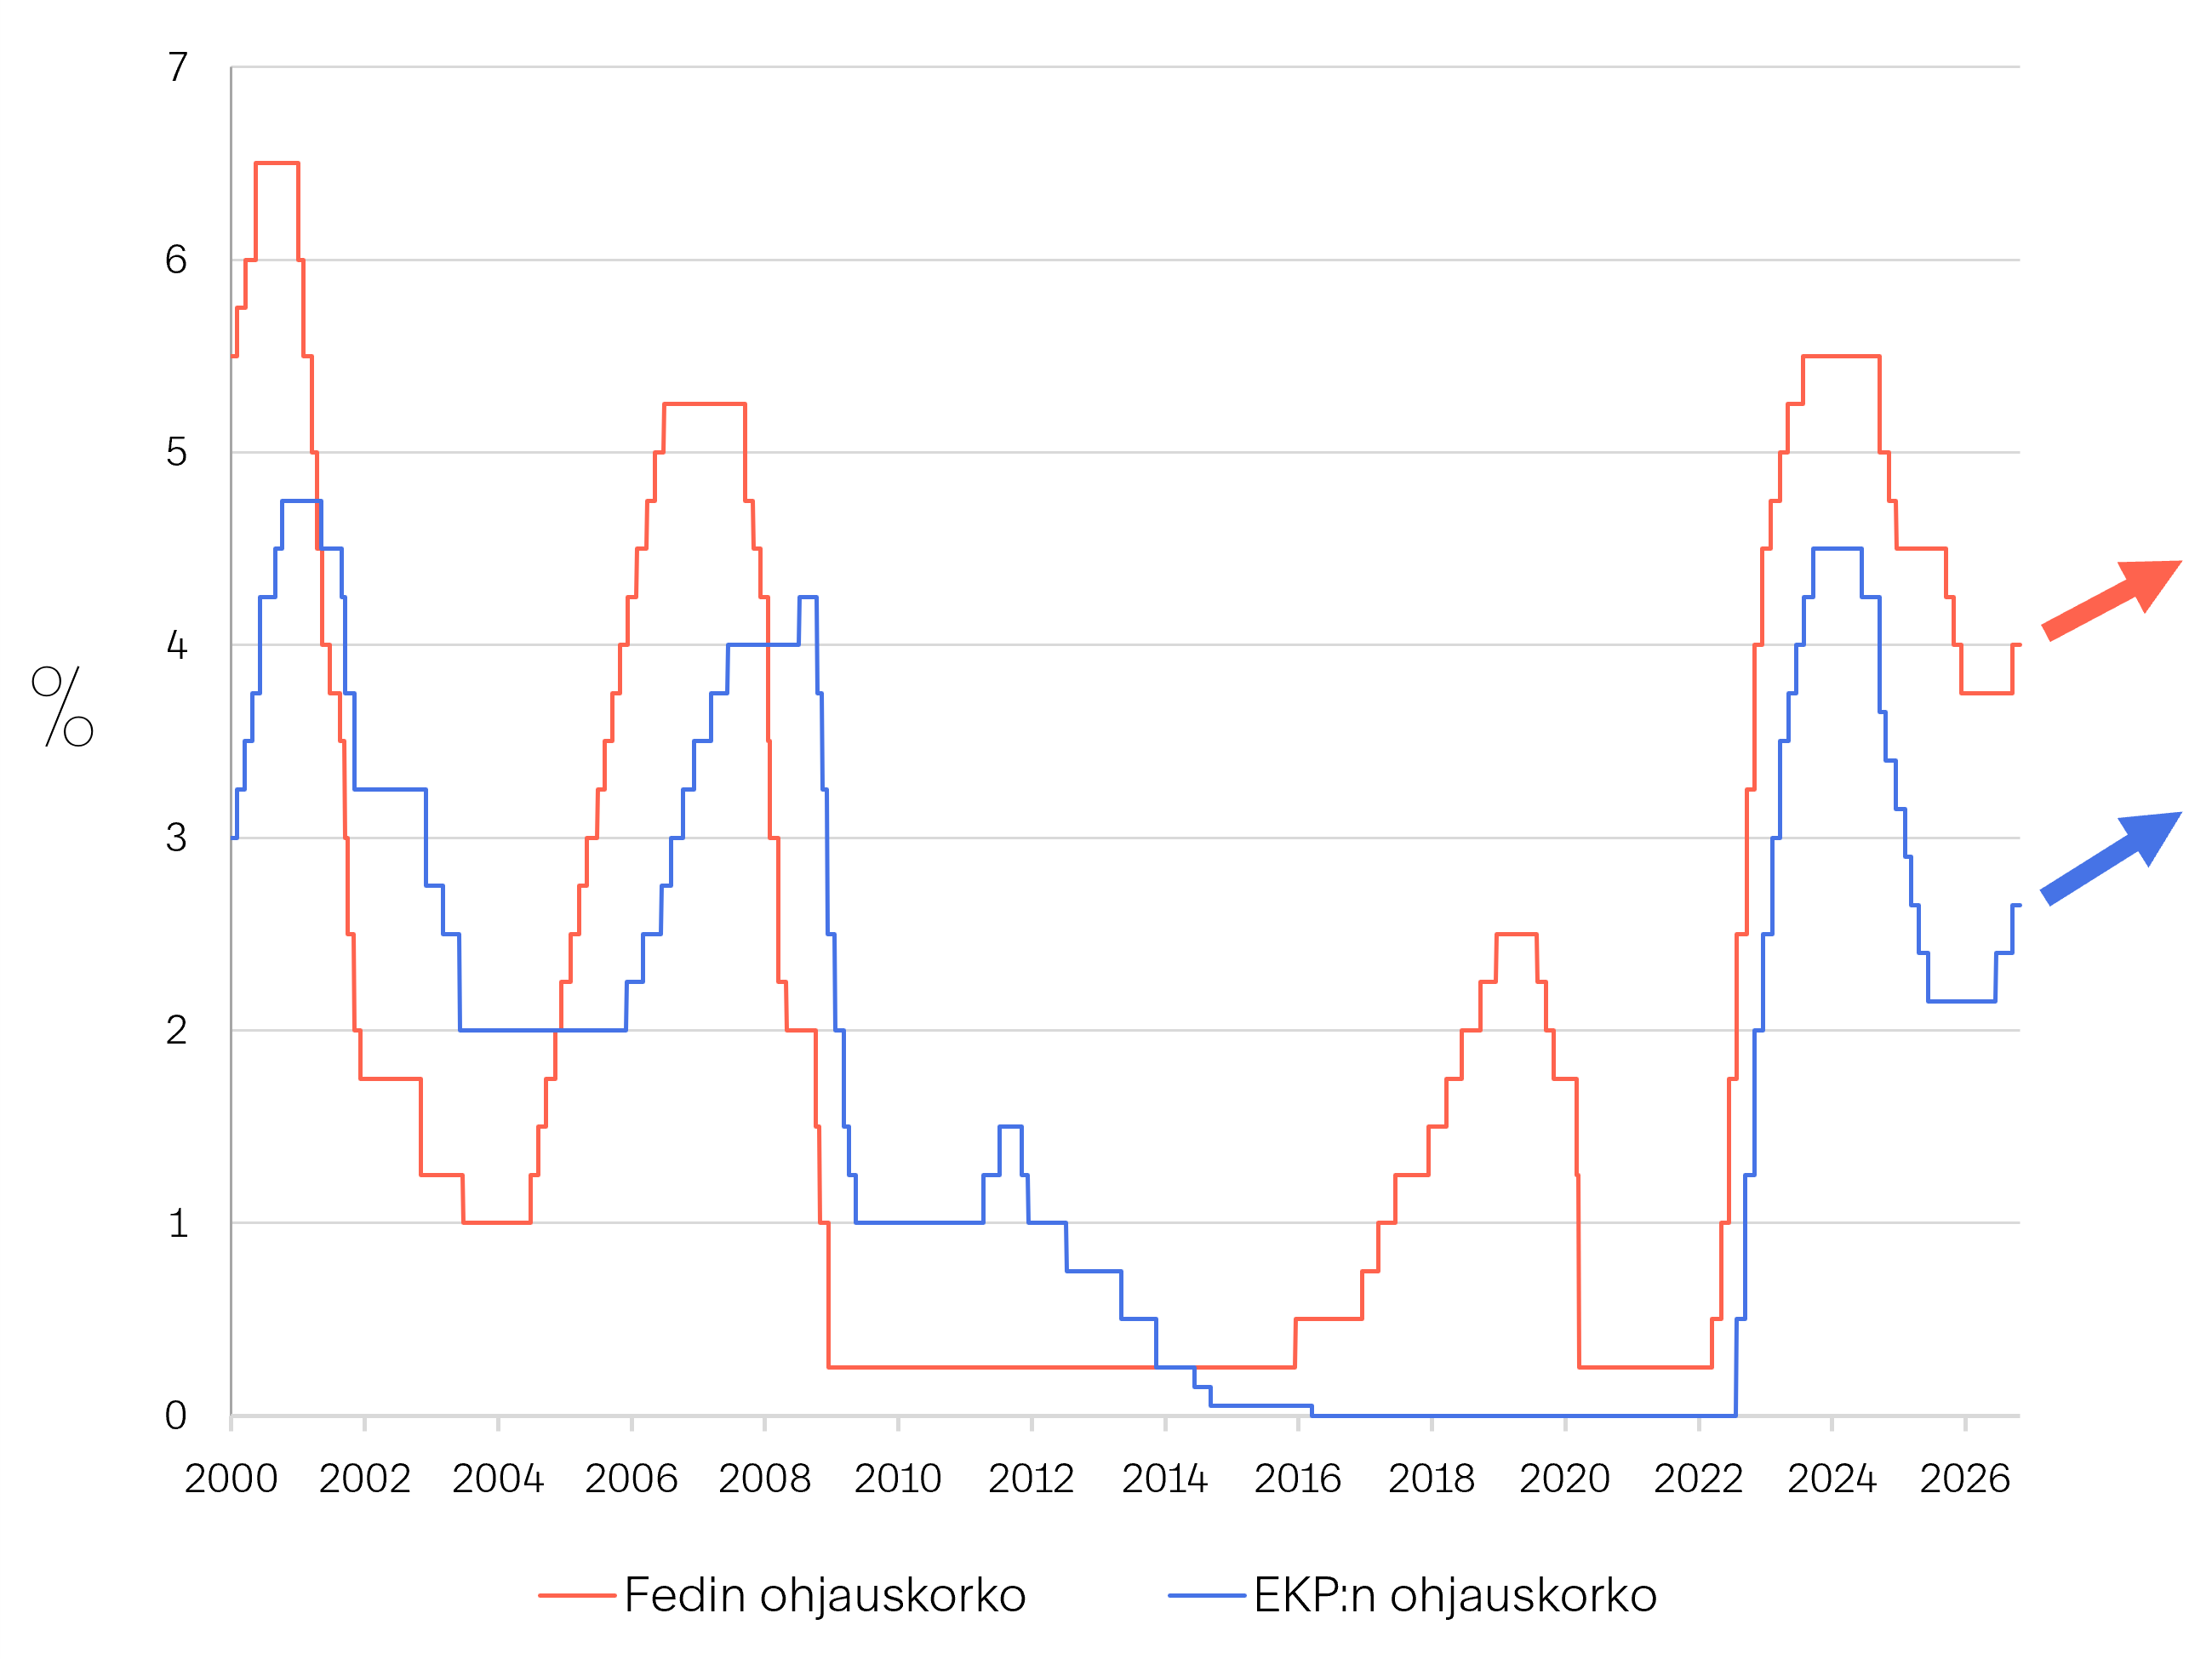
Yhdysvaltojen ja Euroopan keskuspankkien rahapolitiikka kiristymässä kasvaneiden inflaatiopaineiden takia – seuraavan vuoden aikana molemmilta keskuspankeilta odotetaan vielä kolmea koronnostoa
Lähde: Macrobond
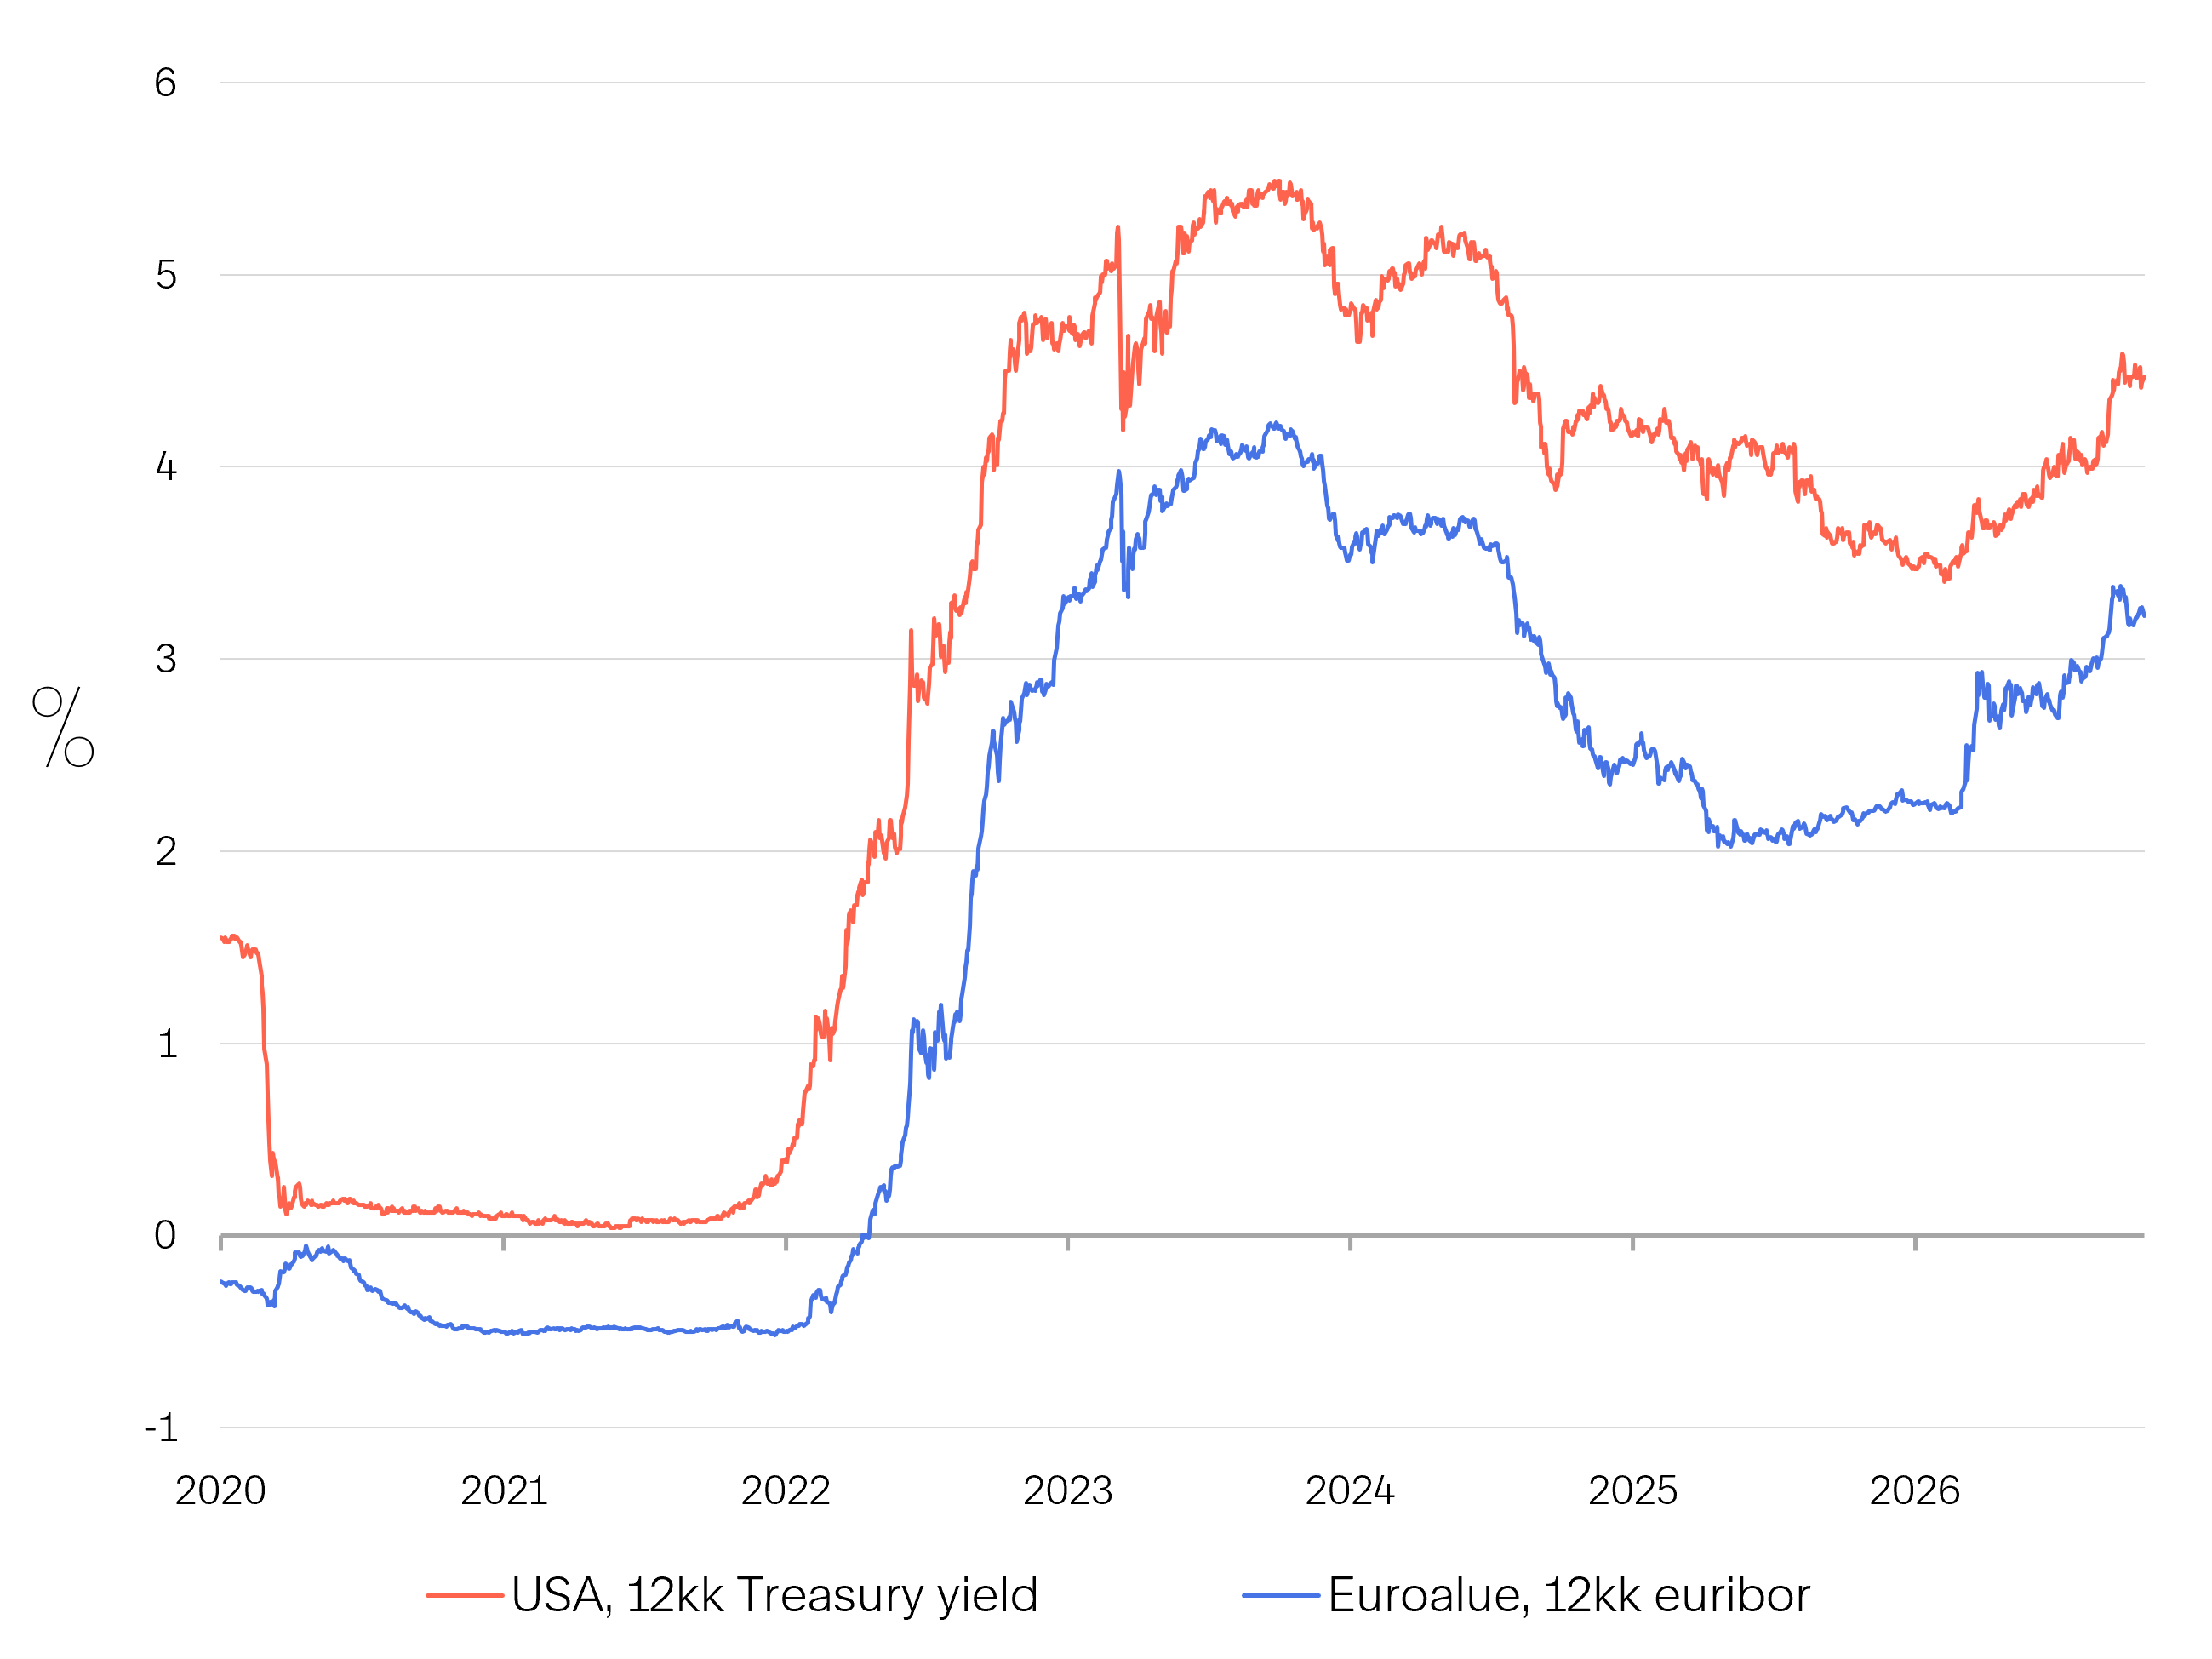
Yhdysvaltojen ja euroalueen lyhyet markkinakorot hinnoittelevat jo vahvasti odotettavissa olevia ohjauskorkojen nostoja
Lähde: Macrobond
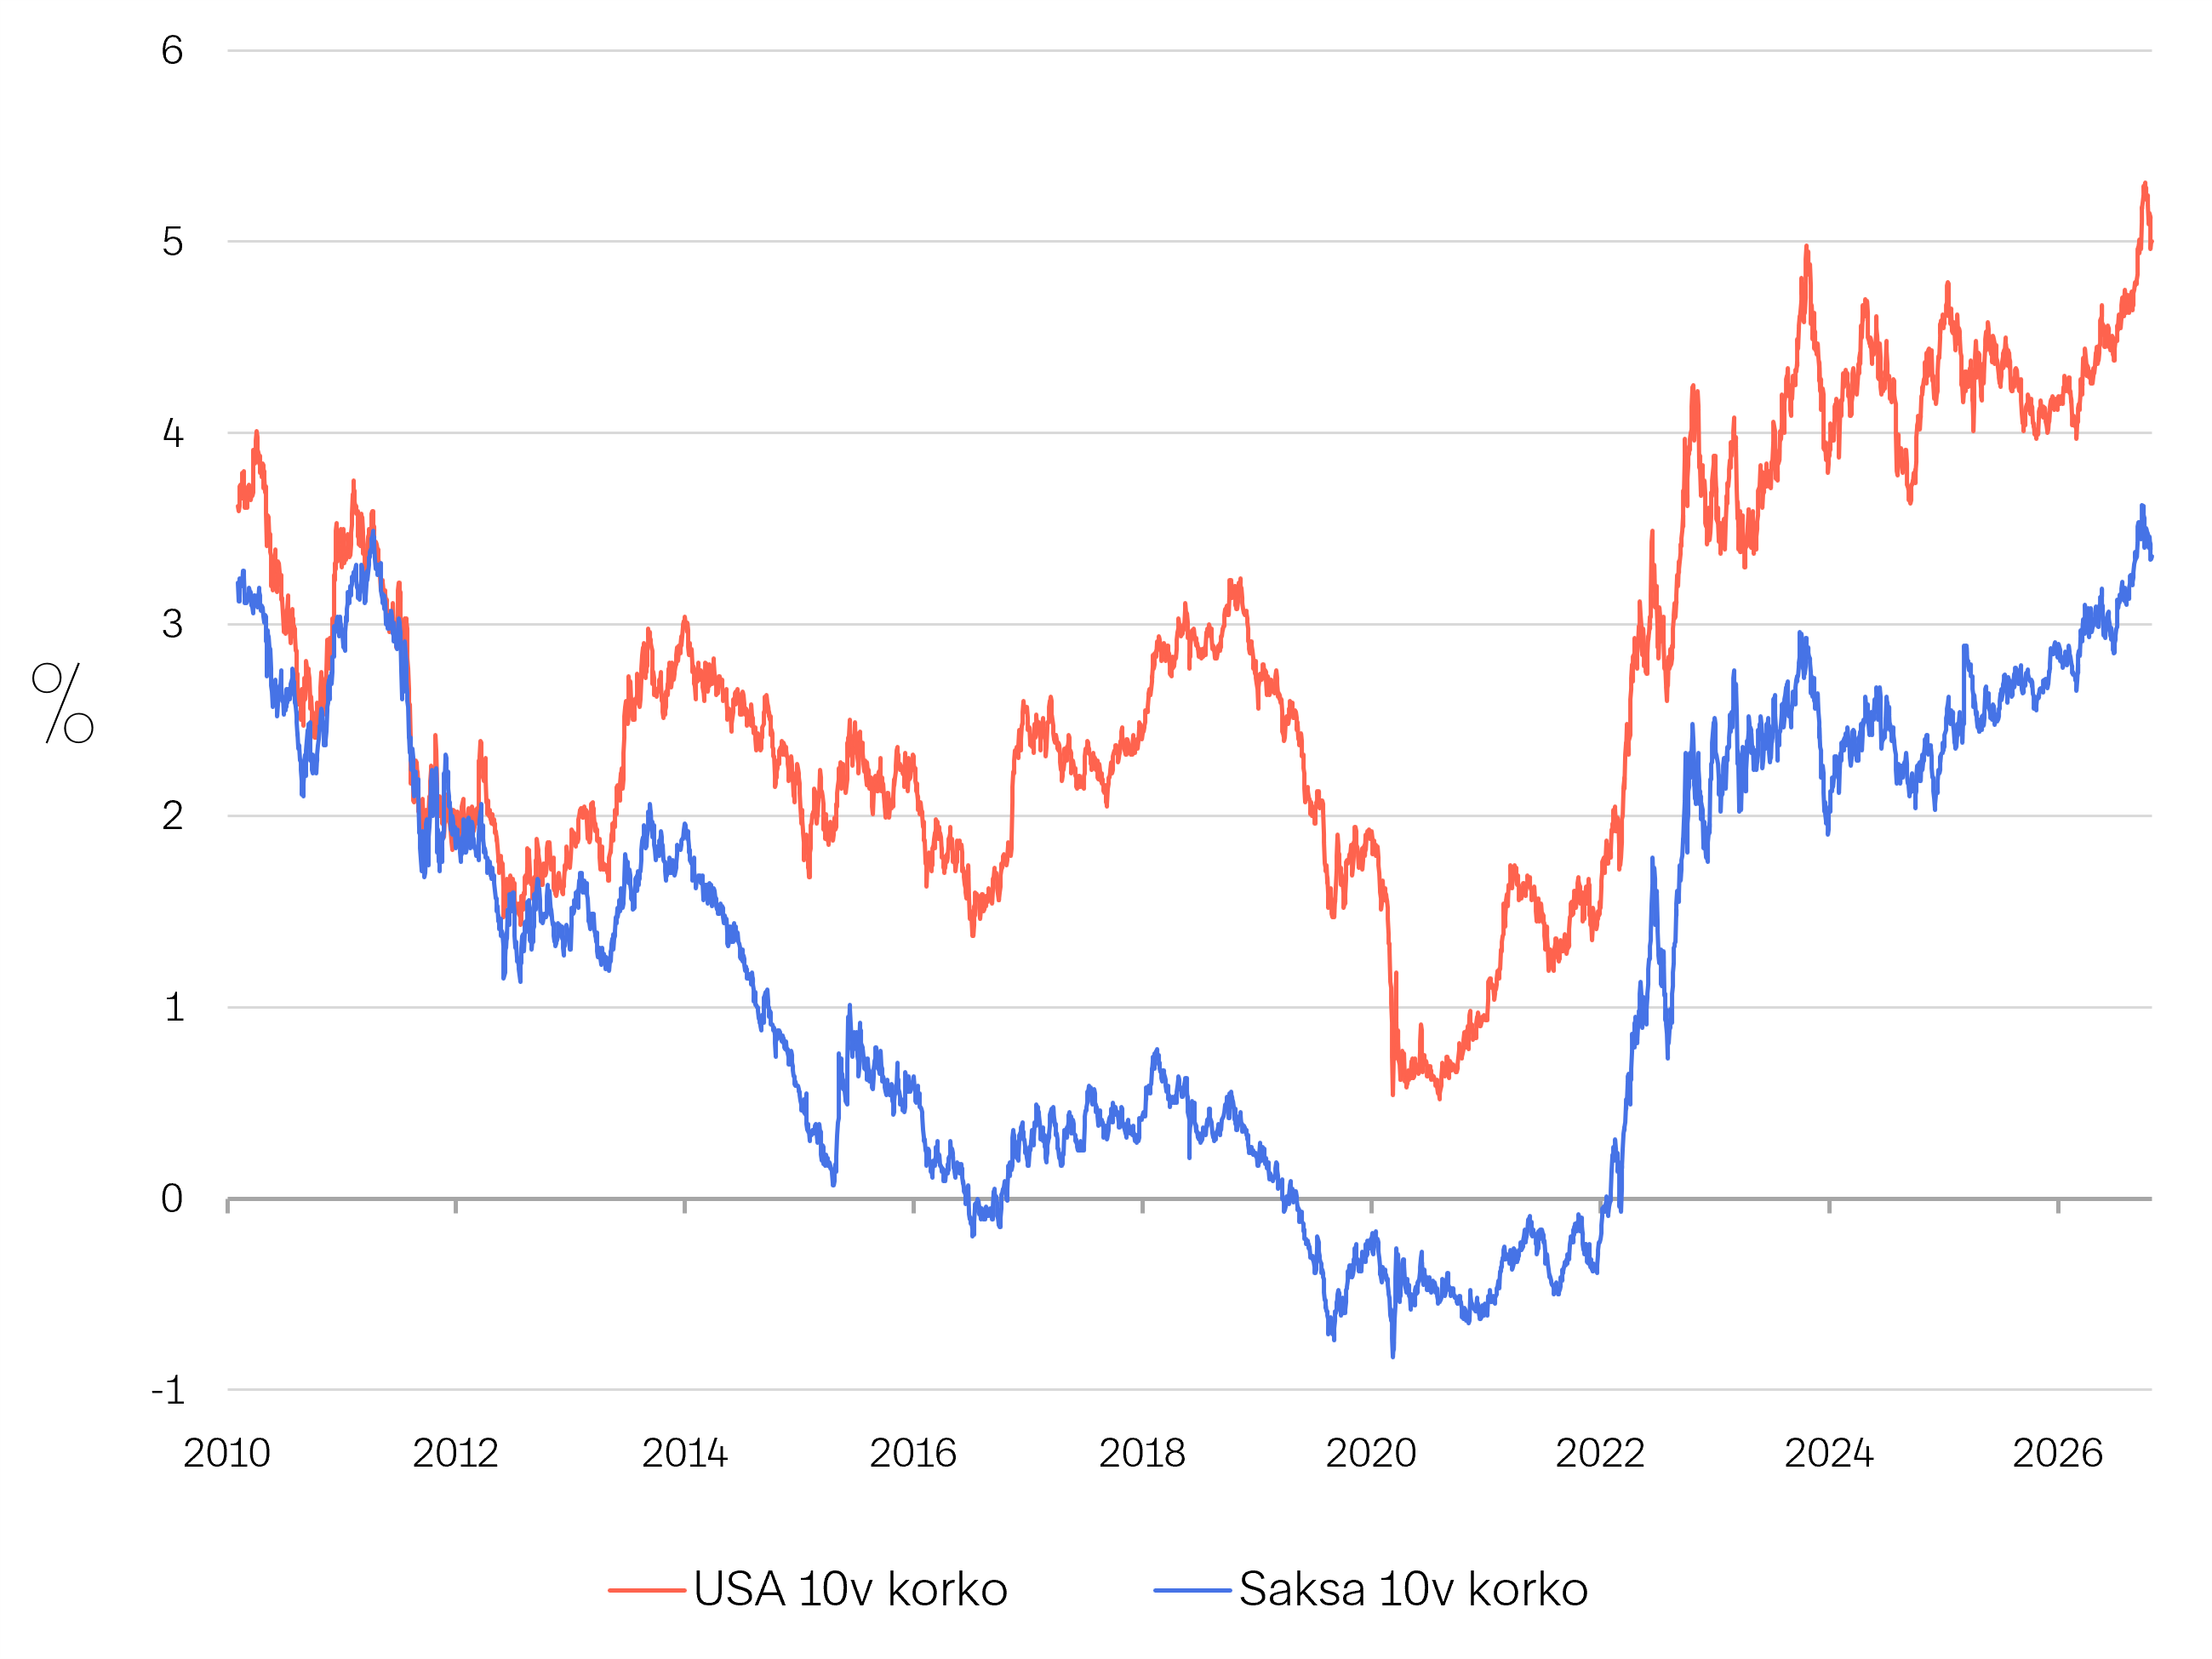
Pitkien korkojen nousua ajaa kasvaneiden inflaatiopaineiden ohella huoli julkisen velan kasvusta ja hyperscaler-yhtiöiden tulo lainamarkkinoille, mikä leikkaa kysyntää valtionlainoista
Lähde: Macrobond
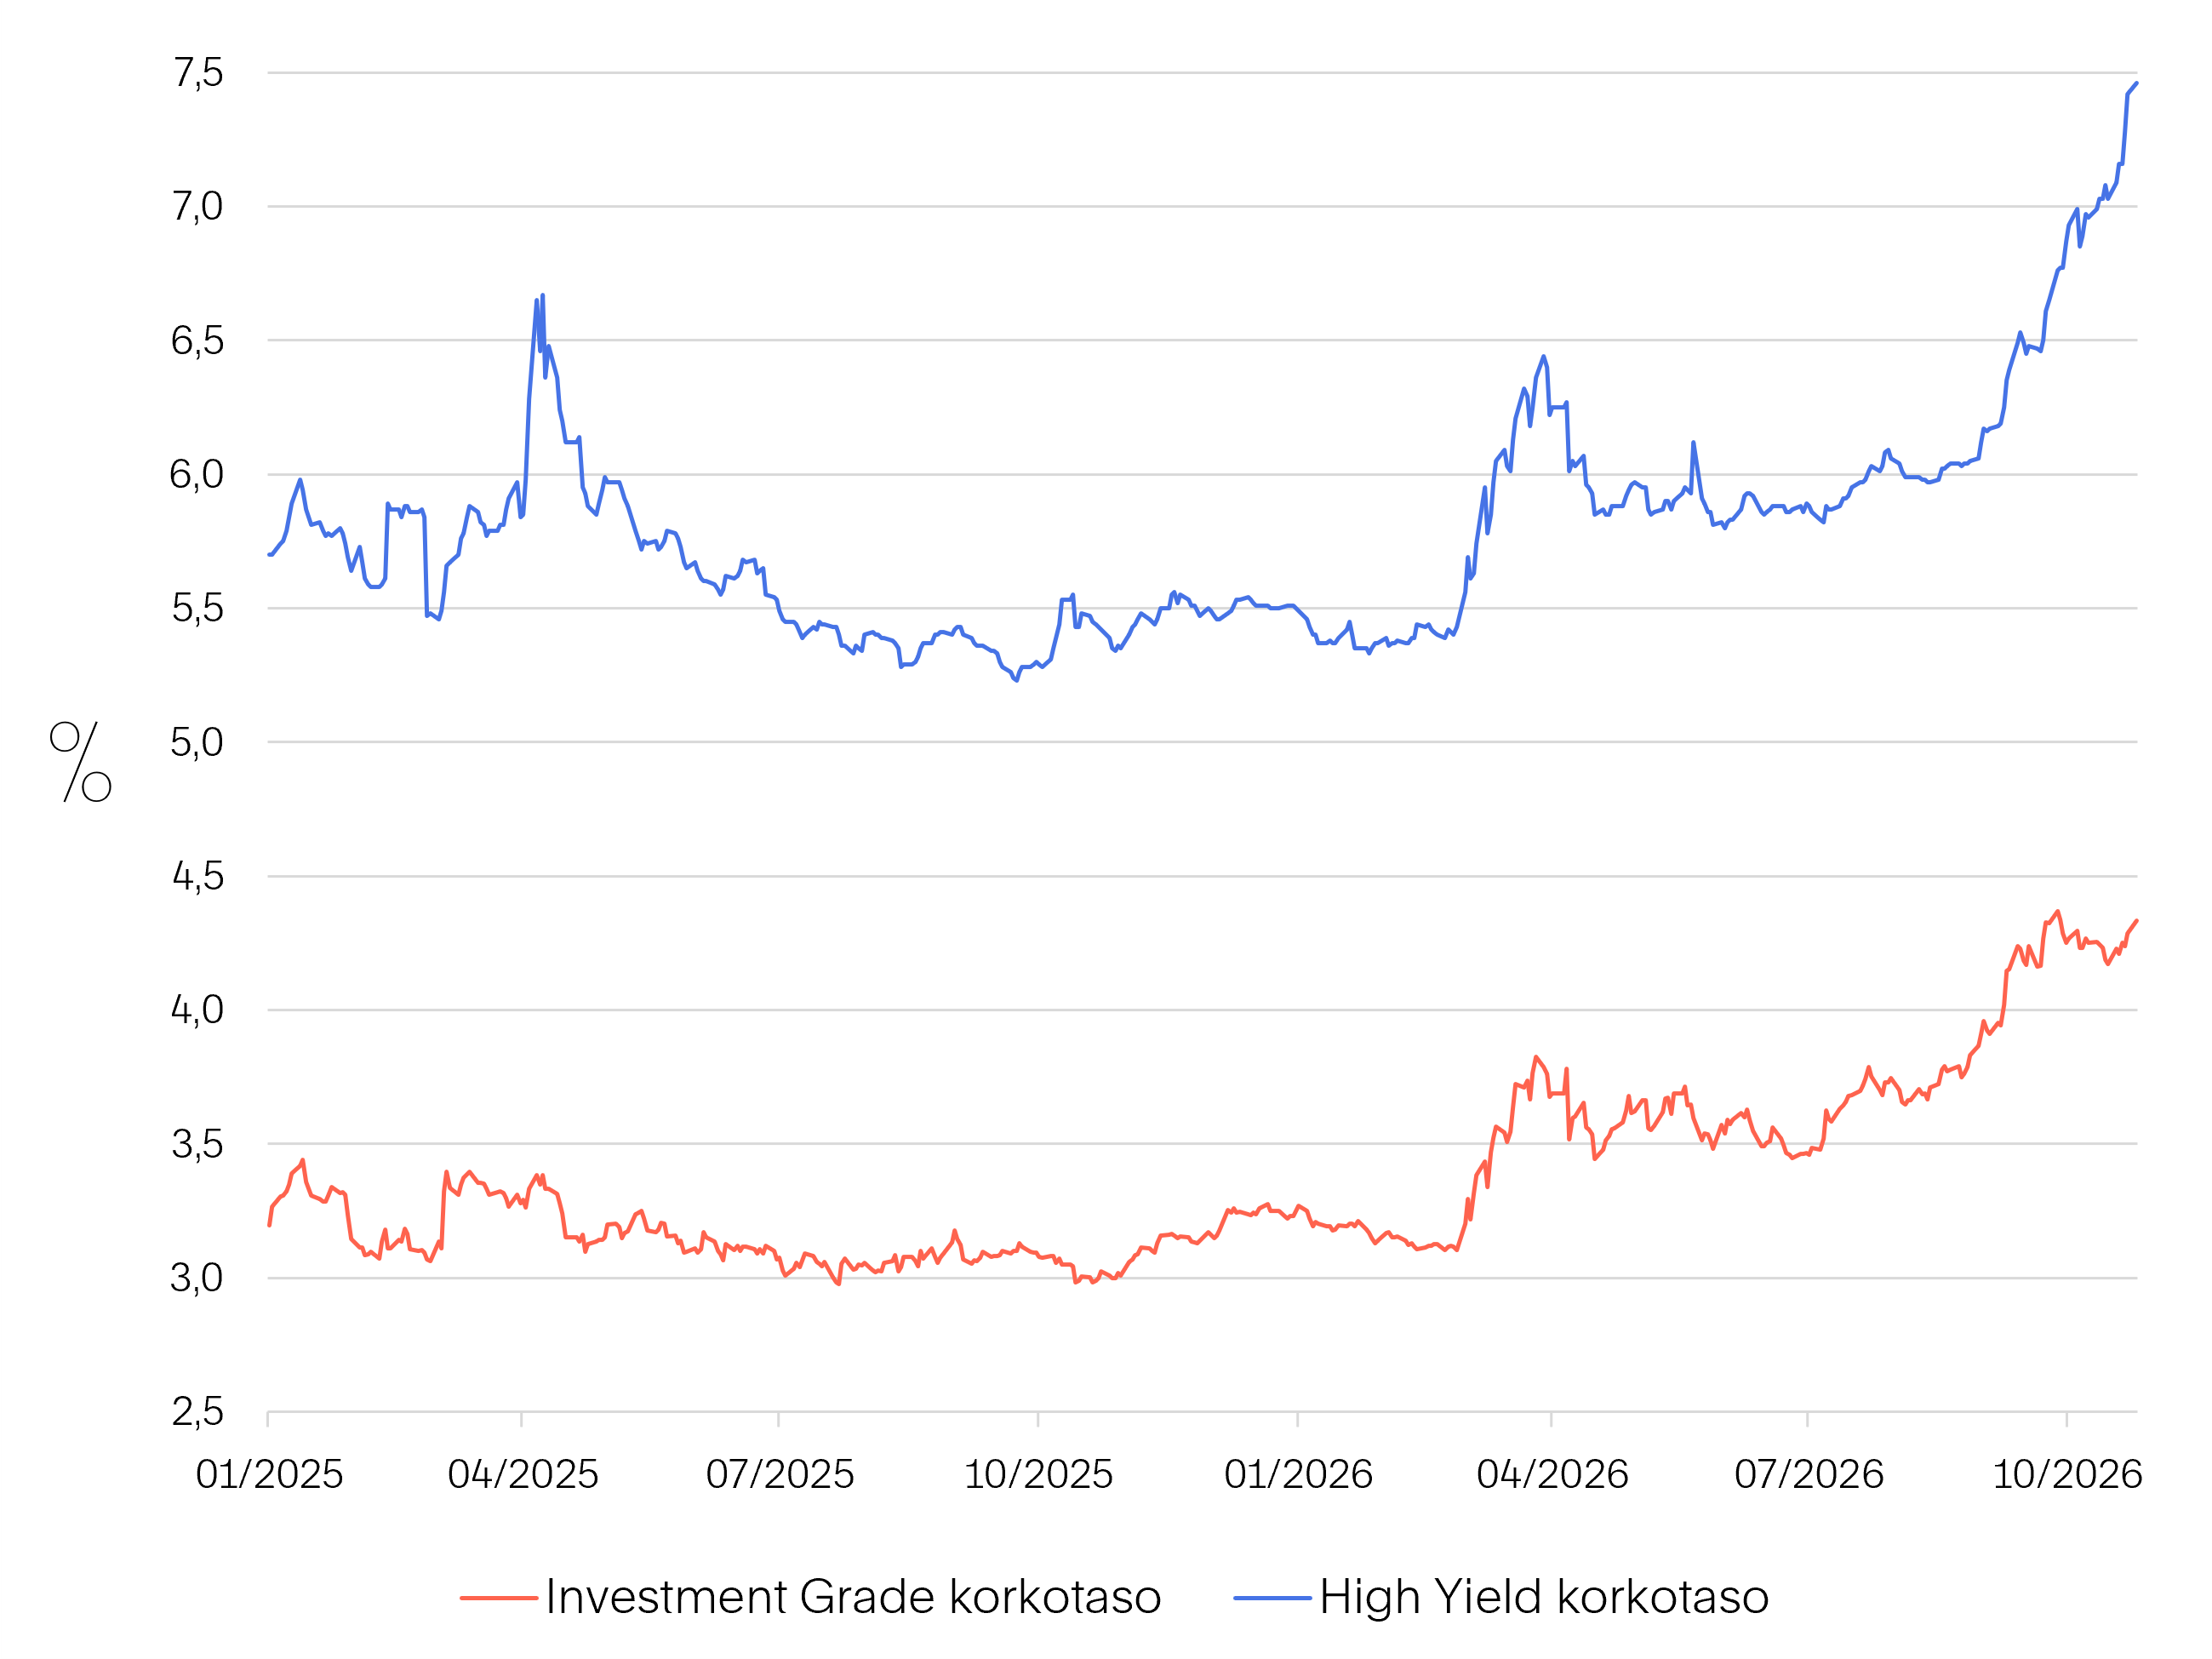
Eurooppalaisten yrityslainojen tuottotasot ovat kohonneet houkuttelevalle tasolle
Lähde: Bloomberg
Geopolitiikka ja sodat vaikuttavat enenevässä määrin sijoituspäätöksentekoon
Geopolitiikasta on tullut yhä keskeisempi sijoitusympäristöön vaikuttava tekijä. Geopoliittisten jännitteiden ja sotilaallisten konfliktien vaikutukset eivät rajoitu puolustusmenoihin tai yksittäisten maiden talouteen, vaan ne välittyvät koko maailmantalouteen energian, kuljetusten, raaka-aineiden, inflaation ja rahoitusmarkkinaolosuhteiden kautta. Lähi-idän konflikti ja Hormuzinsalmen sulku ovat nostaneet energian saatavuuden globaalin talouden keskeiseksi riskitekijäksi. Hormuzinsalmen kautta kulkevien energiavirtojen häiriöt ovat aiheuttaneet vakavan ongelman maailman öljymarkkinoille. Myös nesteytetyn maakaasun toimituksiin on kohdistunut paineita. Energian kallistumisen aiheuttama inflaation kiihtyminen heijastuu puolestaan negatiivisesti kotitalouksien käytettävissä olevat tuloihin, yritysten kustannukset kasvavat ja keskuspankkien mahdollisuudet taloutta tukevaan rahapolitiikkaan kaventuvat. Samalla epävarmuuden kasvu voi lisätä markkinoiden heiluntaa ja lisäten riskin karttamista ohjaten pääomia turvasatamina pidettyihin sijoituksiin. Jos Lähi-idän konflikti pitkittyy, inflaatiopaineet voivat säilyä koholla, mikä näkyy korkeampana korkotasona ja heikompana talouskasvuna. Tilanteen rauhoittuminen ja energiavirtojen normalisoituminen puolestaan tukisi maailmantaloutta ja vahvistaisi riskinottohalukkuutta sijoitusmarkkinoilla.
Lähi-idän konfliktin jatkuminen pitää sijoitusmarkkinoita varpaillaan
Venäjän hyökkäyssota Ukrainassa vaikuttaa koko Euroopan turvallisuusympäristöön, puolustusmenoihin ja energiatalouteen. Mahdolliset neuvottelut tai tulitauko laskisivat markkinoiden riskipreemioita, mutta vasta kestävä rauha ja Ukrainan jälleenrakennuksen aloittaminen toisivat todellisen hyödyn laajasti koko Euroopan taloudelle ja sijoitusmarkkinoille. Mikäli turvallisuustilanne vakiintuisi riittävästi investointien käynnistämiseksi, Ukrainan jälleenrakennus tarjoisi ilmeisen varmasti hyviä mahdollisuuksia eurooppalaisille infrastruktuuri-, energia- ja rakennusalan yrityksille,
Poliittiset puheet eivät ole tuoneet todellista rauhanratkaisua lähemmäksi Venäjän ja Ukrainan välisessä sodassa
Lokakuussa 2026 esillä olleet aloitteet tulitauoista ja ilmoitukset mahdollisista konfliktin osapuolten välisistä neuvotteluista eivät ole yksinään osoitus pysyvästä rauhanratkaisusta. Sijoittajan kannalta on tärkeää erottaa toisistaan poliittiset lausunnot ja tosiasiallinen edistys rauhan aikaansaamiseksi. Toistaiseksi emme ole nähneet todellista edistymistä tapahtuneen, joten Euroopan geopoliittiset riskit säilyvät korkeina. Tämä ruokkii Euroopan turvallisuusmenojen kasvua ja puolustusteollisuuden kysyntää, joka voi pysyä koholla pitkään, sillä Euroopan maat pyrkivät vahvistamaan puolustuskykyään ja vähentämään riippuvuuttaan ulkopuolisista toimittajista, erityisesti Yhdysvalloista. Puolustusteollisuuden osalta sijoittajan on kuitenkin huomioitava osakkeiden arvostustasot ja se, missä määrin tulevaa kasvua on jo hinnoiteltu tämänhetkisiin kursseihin. Puolustusmenojen kohoamisen varjopuolena on lisäksi julkisen talouden rahoituspaineiden kasvu. Jos ja kun menoja rahoitetaan velalla, vaikutukset näkyvät valtionlainojen tarjonnassa, pitkissä koroissa ja verotuksen tulevassa kehityksessä.
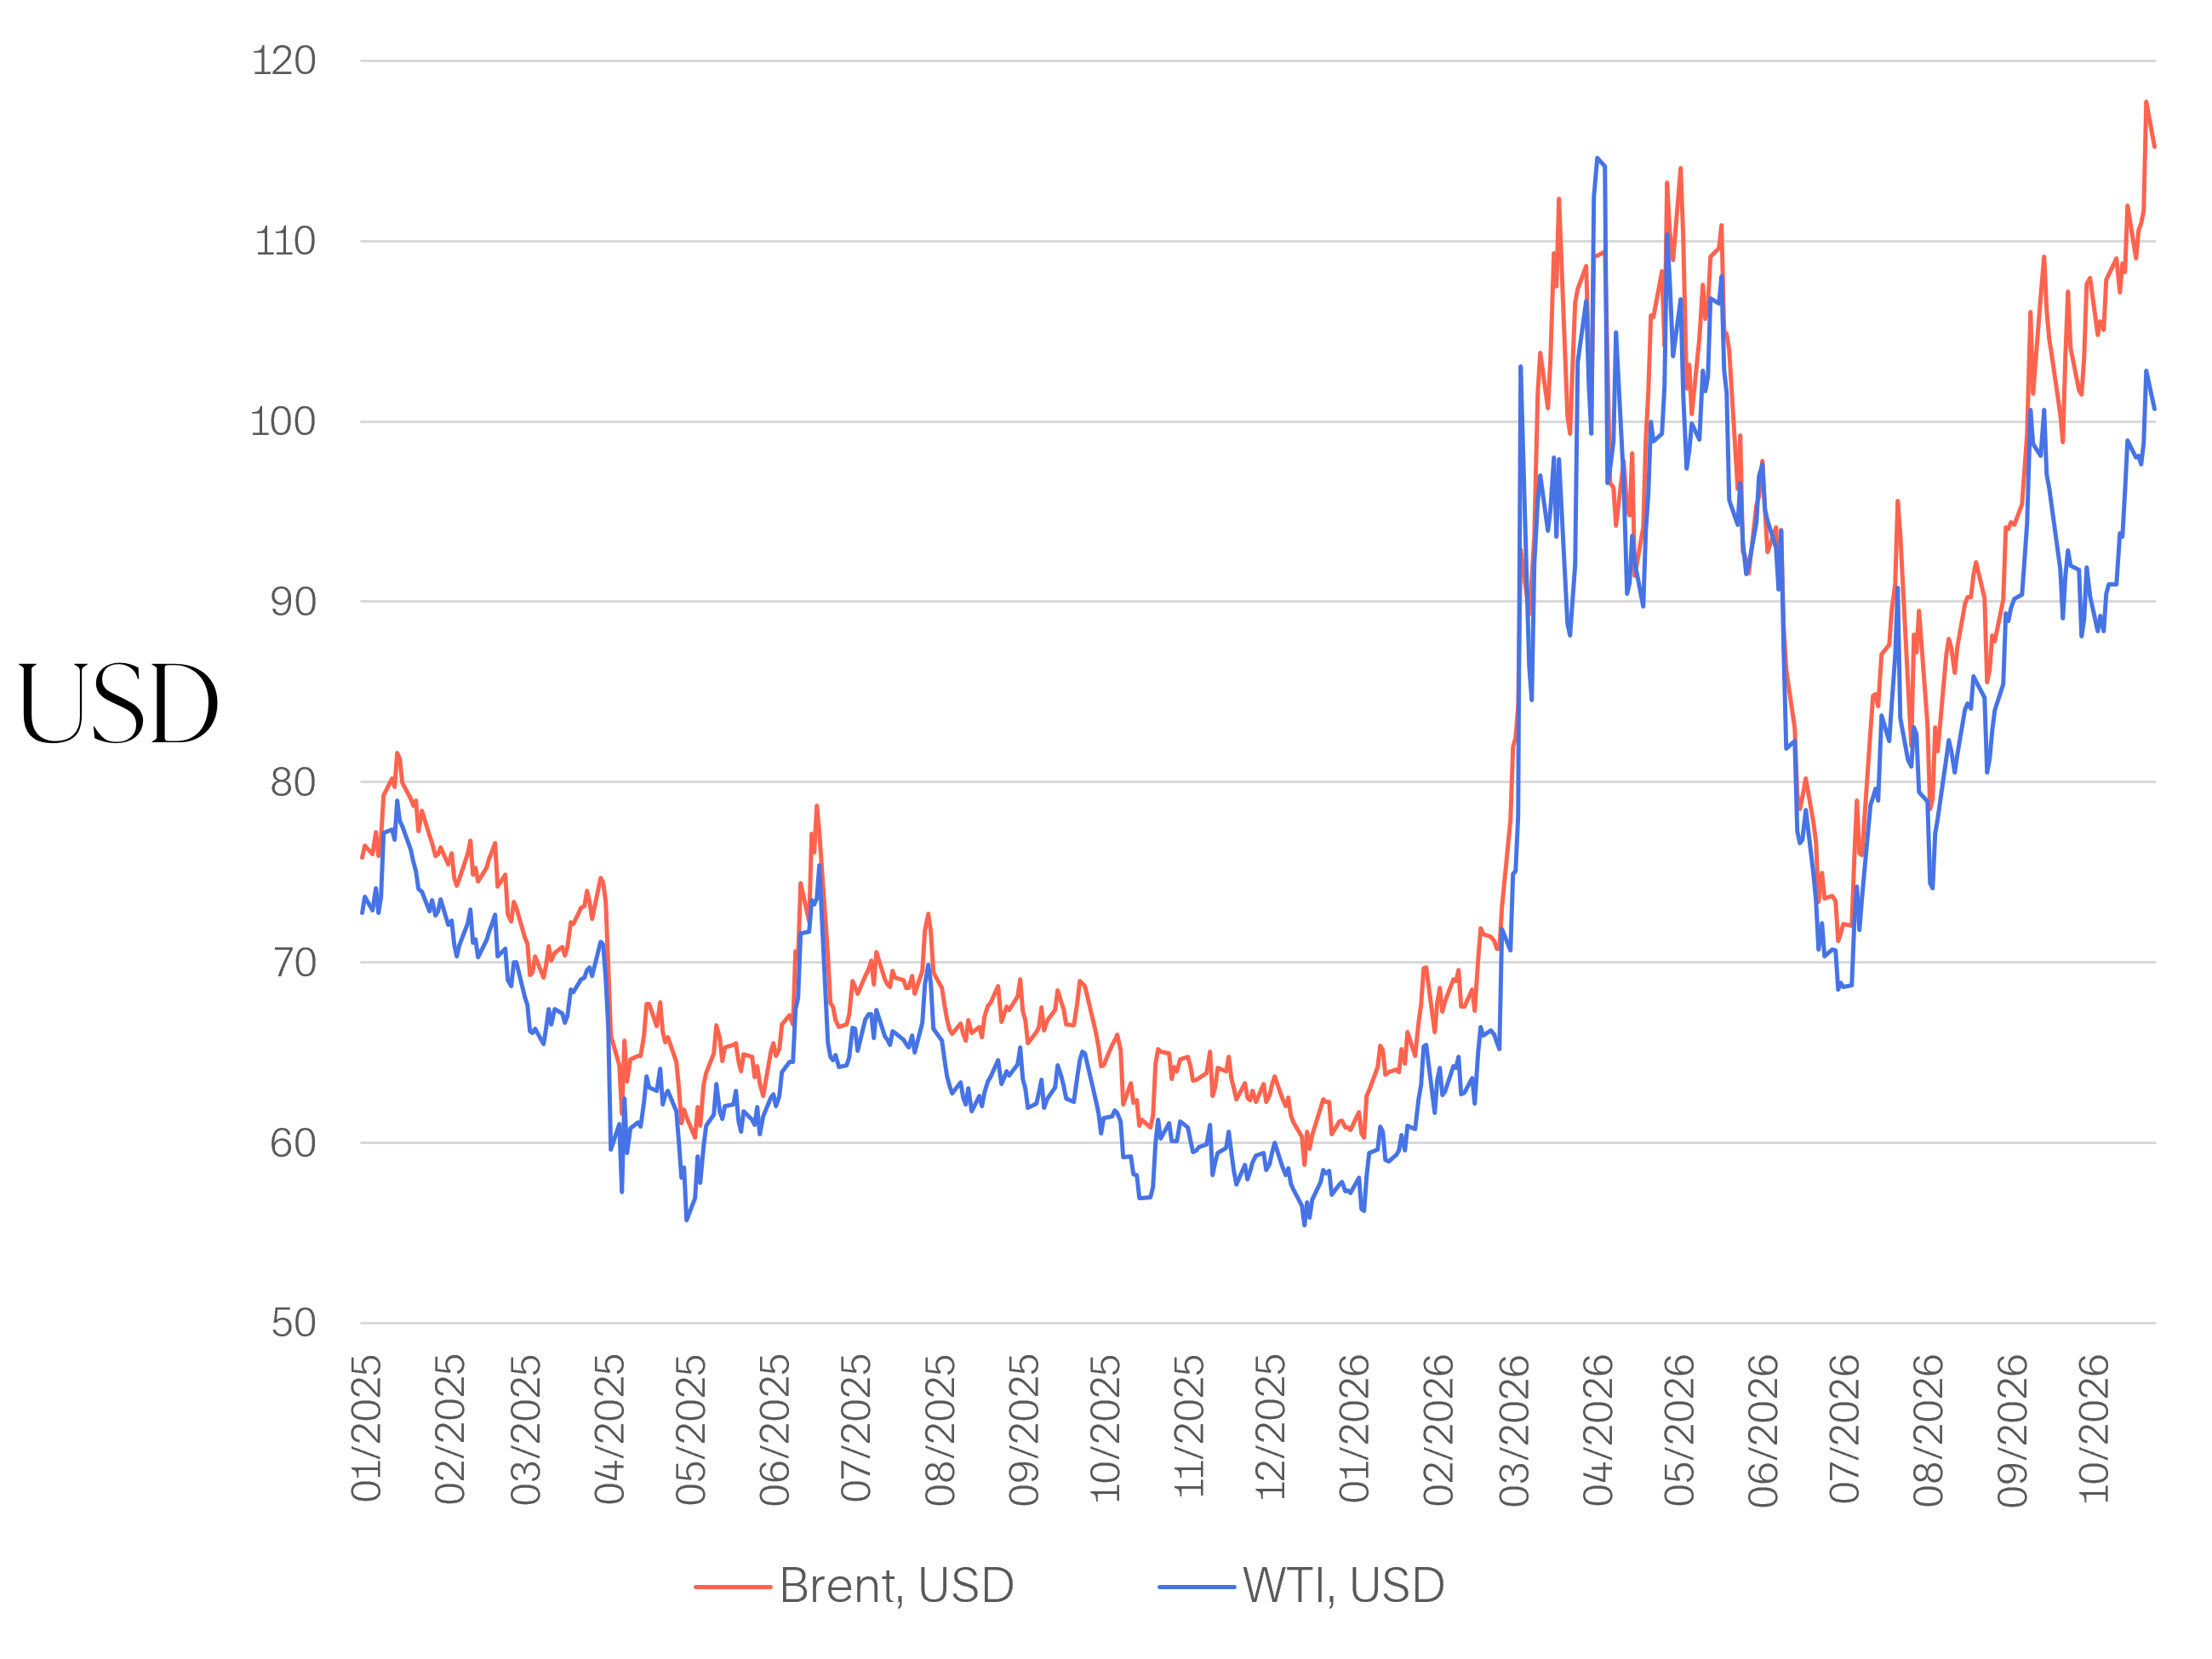
Lähi-idän sodan seurauksena öljyn hinta on noussut rajusti lisäten inflaatiopaineita ympäri maailmaa
Lähde: Macrobond
Yhdysvaltain välivaalien vaikutukset toistaiseksi arvailujen varassa
Yhdysvaltain kongressin välivaalit järjestetään 3.11.2026. Niissä ratkaistaan edustajainhuoneen ja senaatin kokoonpano presidentti Trumpin jäljellä olevaksi kaudeksi. Republikaanit pyrkivät säilyttämään enemmistönsä, kun taas demokraatit tavoittelevat kongressin hallintaa. Vaalien merkitys ulottuu talouspolitiikkaan, verotukseen, tullipolitiikkaan, budjettipäätöksiin ja presidentinhallinnon valvontaan.
Vaalikeskustelun keskeisiä aiheita ovat elinkustannukset, polttoaineiden hinnat, maahanmuutto ja rajaturvallisuus sekä presidentti Trumpin ulkopolitiikka. Myös verotukseen, terveydenhuoltoon ja liittovaltion menoihin liittyvät kysymykset ovat esillä. Lisäksi presidentin vallankäyttö ja kongressin valvontatehtävä ovat osa poliittista keskustelua.
Demokraattien vahvempi ote kongressista toisi kaivattua voimaa presidentinhallinnon valvontaan
Jos republikaanit säilyttävät enemmistönsä molemmissa kamareissa, Trumpin hallinto voi jatkaa politiikkaansa suhteellisen vahvalla lainsäädännöllisellä tuella. Markkinoille tämä tarkoittaisi, että tulleihin, inflaatioon ja julkisen velkaan liittyvät riskit säilyvät entisellään myös jatkossa. Mikäli demokraatit saavat edustajainhuoneen hallintaansa, kongressin valvonta presidentinhallinnosta voimistunee, uusien lakihankkeiden läpimeno voi vaikeutua ja budjettineuvottelut tiukentua. Demokraattien saadessa molemmat kamarit, presidentti Trumpin lainsäädäntöohjelma saattaa kohdata merkittäviä esteitä, joskin toimeenpanovaltaansa käyttämällä presidentti kykenee varmastikin ajamaan ajoittain kongressin kantojen yli.
Välivaalien vaikutus osakemarkkinoihin riippuu viimekädessä siitä, missä määrin talouspolitiikan suunta ja yritysten tulosnäkymät muuttuvat
Sijoittajan kannalta vaalien merkitys riippuu lopulta siitä, miten kongressin voimasuhteet vaikuttavat yritysten toimintaympäristöön, verotukseen, kauppapolitiikkaan ja julkiseen talouteen. Vaalien pitkäaikainen vaikutus osakemarkkinoihin riippuu ennen kaikkea siitä, muuttuvatko talouspolitiikan suunta ja yritysten tulosnäkymät olennaisesti.
Johtopäätös sijoittajalle: varaudu vaihtoehtoisiin kehityskulkuihin
Tulevan talven sijoitusympäristöä leimaavat maltillinen talouskasvu, yritysten hyvä tuloksenteko, mutta samalla lisääntyneet inflaatiopaineet ja geopoliittinen epävarmuus. Yhdysvallat säilyy keskeisenä kasvun ja teknologisen kehityksen veturina, joskin korkotaso, valtion velkaantuminen ja Trumpin tempoileva politiikka voivat lisätä markkinoiden heiluntaa. Euroopassa talouskasvu jatkuu hitaana, joskin vakaana. Tässä ympäristössä energia-, teknologia, finanssi-, puolustus- ja infrastruktuurisektori tarjoavat mielenkiintoisia mahdollisuuksia osakesijoittajalle.
Jatkossa sijoittajan tulee kiinnittää erityistä huomiota yritysten tuloskasvuun, osakkeiden arvostustasoihin, korkojen kehitykseen ja energiakustannuksiin. Osakemarkkinoilla tuloskasvun laajuus ja arvostustasot ratkaisevat, kuinka hyvin nykyiset osakekurssit kestävät mahdollisia pettymyksiä. Tällä hetkellä osakkeiden tuotto-odotus on perusteltua rakentaa maltillistuvan tuloskasvun sekä kestävien ja perusteltavissa olevien arvostustasojen varaan. Voimakas markkinanousu edellyttäisi todennäköisesti lisäksi sitä, että yritysten tulokset kasvavat ilman merkittävää korkopainetta. Korkomarkkinoilla inflaatio ja julkisen velan kasvu voivat puolestaan pitää eritoten pitkät korot korkeina, vaikka keskuspankkien ohjauskorkojen suunta olisi vakaa.
Reaalitalouden perustekijöiden ja yritysten tuloskehityksen ohella geopoliittiset riskit vaikuttavat keskeisesti sijoitusmarkkinoihin
Geopoliittiset riskit muodostavat merkittävän epävarmuustekijän sijoitusmarkkinoille, sillä Lähi-idän konfliktin kehitys vaikuttaa energian hintoihin ja inflaatioon, kun taas Ukrainan sota heijastuu Euroopan turvallisuusmenoihin ja julkiseen talouteen. Yhdysvaltain välivaalit lisäävät poliittista epävarmuutta, joskin sijoittajan ei ole perusteltua rakentaa salkkuaan yksittäisen vaalituloksen varaan.
Laajassa mitassa sijoittajan on tärkeää välttää tilannetta, jossa salkun menestys riippuu korostuneesti yhdestä toimialasta, kuten esimerkiksi teknologiasta, yhdestä maasta tai maantieteellisestä alueesta tai yhdestä korkoskenaariosta. Mielestämme sijoittajan tärkein lähtökohta on varautua useampaan mahdolliseen kehityskulkuun sen sijaan, että salkku olisi rakennettu yhden skenaarion varaan. Laadukkaat sijoituskohteet, kohtuulliset arvostukset, hajautus ja riskien systemaattinen hallinta ovat perusteltuja lähtökohtia sijoitussalkun rakentamiselle.